Schlagwort: Staatsverschuldung

  • Frankreichs Schuldenkrise: Wenn drei Buchstaben über Milliarden entscheiden

    Frankreichs Schuldenkrise: Wenn drei Buchstaben über Milliarden entscheiden

    Die Ratingagentur Moody’s überprüft an diesem Freitag die Kreditwürdigkeit Frankreichs. Eine weitere Herabstufung gilt unter Ökonomen als möglich. Doch die eigentliche Gefahr für die zweitgrösste Volkswirtschaft der Euro-Zone liegt nicht im Urteil privater Finanzprüfer. Sie liegt in einer Staatsverschuldung, die immer teurer wird, und in einem politischen System, das sich mit tragfähigen Antworten schwertut.

    Editorial | 23. Oktober 2026 – vor der angekündigten Moody’s-Entscheidung

    Es ist eine bemerkenswerte Verschiebung der Machtverhältnisse: Eine private amerikanische Ratingagentur entscheidet über die Bonität eines souveränen europäischen Staates, und die internationalen Finanzmärkte warten auf ihr Urteil. Frankreich, Gründungsmitglied der Europäischen Union, Atommacht und ständiges Mitglied des Uno-Sicherheitsrats, muss sich an diesem Freitag erneut von Moody’s bewerten lassen.

    Die Agentur könnte die französische Kreditwürdigkeit um eine Stufe herabsetzen. Das wäre weder eine Staatspleite noch der Beginn einer unausweichlichen Finanzkrise. Dennoch hätte eine solche Entscheidung erhebliches symbolisches Gewicht. Sie würde bestätigen, was die Anleihemärkte seit Monaten signalisieren: Das Vertrauen in die langfristige Tragfähigkeit der französischen Staatsfinanzen schwindet.

    Dabei stellt sich eine grundsätzliche Frage: Wie viel wirtschaftliche und politische Macht besitzen Ratingagenturen tatsächlich? Und wo endet ihre Funktion als unabhängige Risikoprüfer, wo beginnt ihr Einfluss auf demokratische Entscheidungen?

    Frankreich verliert seinen finanziellen Vertrauensvorschuss

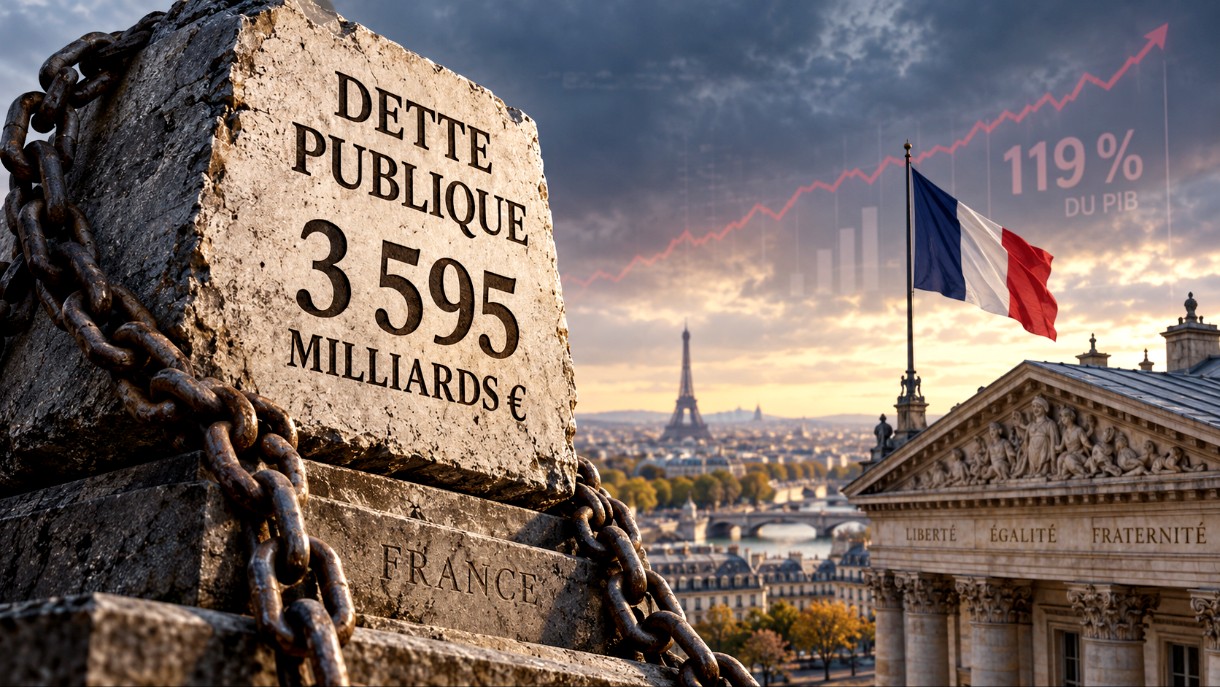
    Die Zahlen illustrieren die Dimension des Problems. Nach Angaben des französischen Statistikamtes Insee belief sich die öffentliche Verschuldung Ende Juni 2026 auf 3595,5 Milliarden Euro. Das entspricht 119 Prozent des Bruttoinlandprodukts.

    Noch 2007 hatte die Schuldenquote bei rund 65 Prozent gelegen. Innerhalb von weniger als zwei Jahrzehnten hat sich die relative Verschuldung damit nahezu verdoppelt. Die Finanzkrise von 2008, die Pandemie und verschiedene wirtschaftspolitische Stützungsmassnahmen erklären einen Teil dieser Entwicklung. Sie erklären jedoch nicht vollständig, weshalb Frankreich auch ausserhalb akuter Krisen Mühe bekundet, seine öffentlichen Finanzen zu stabilisieren.

    Entscheidend ist die Verbindung von strukturellen Defiziten und politischer Fragmentierung. Ohne verlässliche parlamentarische Mehrheiten wird jede Haushaltskonsolidierung zum politischen Kraftakt. Ausgabenkürzungen stossen auf gesellschaftlichen Widerstand, Steuererhöhungen belasten Wirtschaft und Kaufkraft. Gleichzeitig konkurrieren Verteidigung, Gesundheitswesen, Rentensystem und Infrastruktur um begrenzte finanzielle Mittel.

    Die Ratingagenturen bewerten deshalb nicht bloss die Höhe der Schulden. Sie untersuchen auch, ob ein Staat wirtschaftlich und politisch in der Lage ist, seine Verpflichtungen langfristig zu erfüllen.

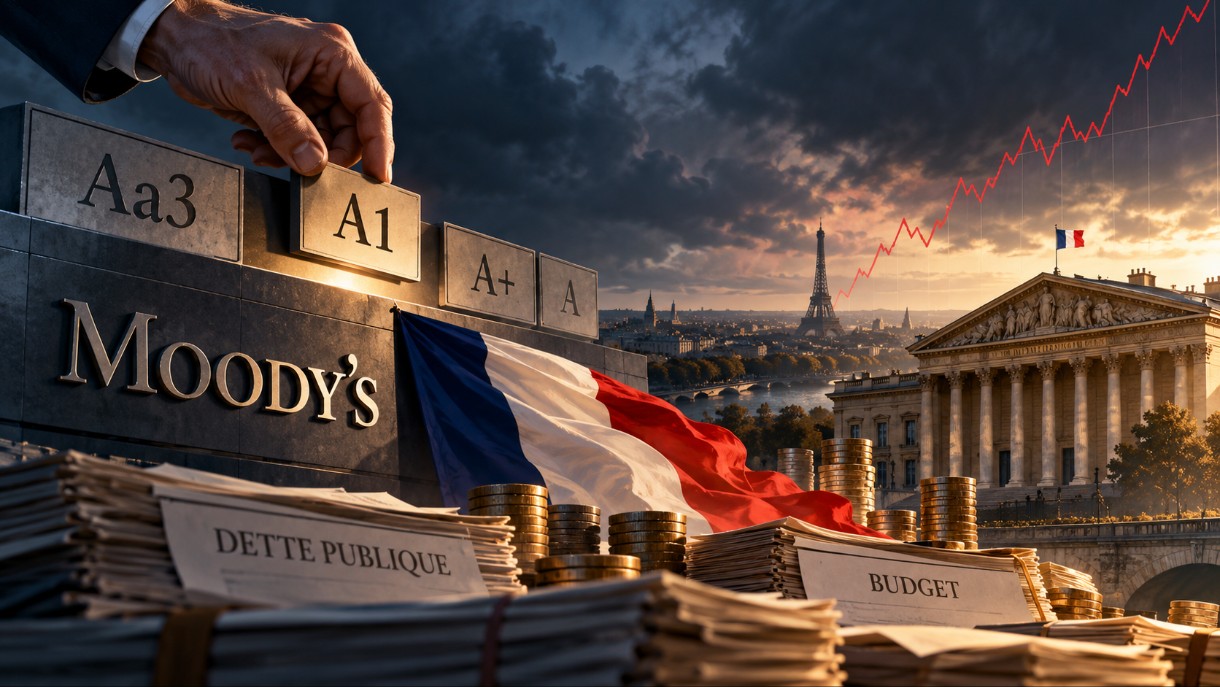
    Die Ausgangslage vor der Moody’s-Entscheidung zeigt die unterschiedliche Einschätzung der drei grossen Agenturen:

    RatingagenturBonitätAusblick
    Moody’sAa3Negativ
    Standard & Poor’sA+Stabil
    FitchA+Stabil

    Eine Herabstufung von Aa3 auf A1 würde Moody’s im Wesentlichen auf das Bewertungsniveau der beiden Konkurrenten bringen. Französische Staatsanleihen blieben damit weiterhin im sogenannten Investment-Grade-Bereich, also in jener Kategorie, die grundsätzlich als für institutionelle Anleger geeignet gilt.

    Die Herabstufung wäre somit kein Beweis für eine unmittelbar bevorstehende Zahlungsunfähigkeit. Sie wäre Ausdruck einer schlechteren Einschätzung des längerfristigen Kreditrisikos.

    Die Finanzmärkte haben ihr Urteil bereits gefällt

    Weitaus aufschlussreicher als die erwartete Ratingentscheidung ist die Entwicklung der französischen Staatsanleiherenditen.

    Am Donnerstag, dem 22. Oktober, erreichte die Rendite zehnjähriger französischer Staatsanleihen zeitweise rund 5,14 Prozent – den höchsten Stand seit 2002. Gleichzeitig weitete sich der Renditeabstand gegenüber vergleichbaren deutschen Bundesanleihen auf 177,7 Basispunkte aus. Eine solche Differenz war zuletzt während der europäischen Staatsschuldenkrise 2011 zu beobachten.

    Dieser Risikoaufschlag ist von besonderer Bedeutung. Deutschland dient innerhalb der Euro-Zone traditionell als Referenz für vergleichsweise sichere Staatsanleihen. Je stärker sich Frankreichs Finanzierungskosten davon entfernen, desto deutlicher wird die unterschiedliche Risikowahrnehmung der Investoren.

    Allerdings wäre es verkürzt, den Renditeanstieg ausschliesslich auf Frankreichs Haushaltsprobleme zurückzuführen. Auch höhere Energiepreise, Inflationsrisiken und die Erwartungen an die Geldpolitik der Europäischen Zentralbank treiben die Zinsen. Gerade deshalb ist der Abstand zu deutschen Anleihen ein wichtiger zusätzlicher Indikator.

    Das zeigt zugleich die Grenzen der Ratingagenturen: Sie bestimmen die Zinsen nicht. Diese entstehen durch Angebot und Nachfrage an den Kapitalmärkten.

    Wenn Moody’s die französische Bonität tatsächlich herabsetzt, könnte die unmittelbare Marktreaktion deshalb begrenzt bleiben. Die Investoren haben eine solche Entscheidung teilweise bereits eingepreist. Stärker ins Gewicht fiele eine überraschend deutliche Herabstufung oder ein Ausblick, der weitere Verschlechterungen erwarten liesse.

    Wie private Agenturen zu globalen Machtfaktoren wurden

    Die drei grossen Ratingagenturen Moody’s, Standard & Poor’s und Fitch gehören zu den einflussreichsten Informationsvermittlern des internationalen Finanzsystems.

    Ihre Bewertungen reduzieren komplexe wirtschaftliche und politische Risiken auf eine standardisierte Skala. Diese Vereinfachung ist zugleich ihre Stärke und ihre Schwäche.

    Für institutionelle Investoren sind Ratings nützlich. Pensionskassen, Versicherungen und Fonds verwalten enorme Vermögensbestände und müssen die Kreditqualität unterschiedlichster Schuldner beurteilen. Eine international verständliche Bonitätseinstufung erleichtert diesen Vergleich.

    Die eigentliche Macht der Agenturen entsteht jedoch dadurch, dass ihre Bewertungen in Anlagevorschriften, Risikomodelle und interne Kontrollsysteme einfliessen.

    Sinkt ein Schuldner unter eine bestimmte Bonitätsschwelle, können institutionelle Investoren gezwungen sein, ihre Bestände zu reduzieren. Solche Verkäufe erhöhen unter Umständen den Druck auf die Anleihekurse und verteuern neue Kredite.

    Damit entsteht die Gefahr einer sich selbst verstärkenden Entwicklung: Eine schlechtere Bewertung führt zu höheren Finanzierungskosten, die wiederum die finanzielle Lage des Schuldners verschlechtern.

    Allerdings darf dieser Mechanismus nicht verallgemeinert werden. Europäische Vorschriften verlangen von Finanzinstituten eine eigenständige Risikobeurteilung. Eine ausschliesslich mechanische Abhängigkeit von Ratings soll gerade verhindert werden.

    Für Frankreich ist ausserdem entscheidend, dass eine mögliche Herabstufung auf A1 keine grundlegende Bonitätsschwelle unterschreiten würde.

    Die schleichende Verteuerung des französischen Staates

    Die Folgen steigender Zinsen zeigen sich nicht sofort, sondern über Jahre hinweg.

    Für 2027 plant die französische Schuldenagentur Agence France Trésor die Ausgabe mittel- und langfristiger Staatsanleihen im Umfang von 340 Milliarden Euro, abzüglich Rückkäufen. Ein erheblicher Teil dieser Emissionen dient der Refinanzierung bestehender Schulden.

    Bereits im Haushaltsentwurf für 2027 werden Zinsausgaben von 72,9 Milliarden Euro veranschlagt. Damit entwickelt sich der Schuldendienst zunehmend zu einem eigenständigen Belastungsfaktor der Staatsfinanzen.

    Eine einfache Rechnung verdeutlicht die Grössenordnung: Steigt der Zinssatz für 100 Milliarden Euro neu aufgenommener Schulden um einen Prozentpunkt, entstehen jährlich zusätzliche Zinskosten von einer Milliarde Euro.

    Auf den gesamten Schuldenbestand lässt sich diese Rechnung allerdings nicht unmittelbar übertragen. Bestehende festverzinsliche Anleihen behalten ihre vereinbarten Zinszahlungen. Höhere Marktzinsen wirken sich erst bei Neuemissionen und Refinanzierungen vollständig aus.

    Gerade darin liegt jedoch das längerfristige Risiko. Bleiben die Renditen über mehrere Jahre hoch, wächst die Zinslast schrittweise. Zusätzliche Ausgaben für Bildung, Verteidigung oder Infrastruktur werden schwieriger zu finanzieren. Der Staat gerät in einen Zielkonflikt zwischen notwendigen Investitionen und der Stabilisierung seiner Verschuldung.

    Der Internationale Währungsfonds betrachtet den bisherigen Zinsanstieg zwar noch als beherrschbar. Er warnt jedoch davor, dass dauerhaft hohe Finanzierungskosten den Konsolidierungsdruck deutlich verstärken könnten.

    Die demokratische Grenze der Finanzmacht

    Die Ratingagenturen besitzen zweifellos beträchtlichen Einfluss. Doch ihre Autorität ist weder uneingeschränkt noch unproblematisch.

    Die Finanzkrise von 2008 zeigte, dass auch renommierte Agenturen gravierende Fehleinschätzungen vornehmen können. Besonders die Bewertungen komplexer strukturierter Finanzprodukte erwiesen sich vielfach als unzureichend.

    Hinzu kommt ein grundlegender Interessenkonflikt: Häufig bezahlt der Emittent einer Anleihe selbst für deren Bewertung. Dieses Geschäftsmodell wirft Fragen nach der tatsächlichen Unabhängigkeit der Agenturen auf.

    Die Europäische Union hat deshalb ihre Regulierung verschärft. Die Europäische Wertpapier- und Marktaufsichtsbehörde ESMA überwacht Ratingagenturen direkt, kontrolliert ihre Verfahren und kann bei Verstössen Sanktionen verhängen.

    Die entscheidende Frage reicht jedoch über die Finanzmarktregulierung hinaus.

    Wenn eine Ratingagentur die Kreditwürdigkeit eines Staates wegen politischer Instabilität herabsetzt, bewertet sie indirekt auch dessen Regierungsfähigkeit. Moody’s hat Anfang Oktober ausdrücklich auf die parlamentarische Fragmentierung Frankreichs und die Schwierigkeiten bei der Verabschiedung des Haushalts 2027 hingewiesen.

    Damit berühren finanzwirtschaftliche Bewertungen den Kern demokratischer Politik.

    Es ist legitim, wenn Investoren wissen wollen, ob ein Staat seine Schulden bedienen kann. Ebenso legitim ist es, wenn Ratingagenturen auf fiskalische Risiken aufmerksam machen. Daraus erwächst jedoch kein Mandat, über Rentenreformen, Sozialleistungen, Steuerpolitik oder staatliche Investitionsprioritäten zu entscheiden.

    Diese Entscheidungen bleiben Sache der demokratisch legitimierten Institutionen.

    Umgekehrt kann sich eine Regierung nicht auf ihre demokratische Legitimation berufen, um wirtschaftliche Realitäten dauerhaft zu ignorieren. Wer regelmässig mehr ausgibt, als er einnimmt, und die Differenz auf internationalen Kapitalmärkten finanziert, macht sich zwangsläufig von deren Vertrauen abhängig.

    Frankreich steht damit vor einem Problem, das weit über die nächste Ratingentscheidung hinausgeht. Der Staat muss seine Handlungsfähigkeit unter Beweis stellen, ohne den gesellschaftlichen Zusammenhalt zu gefährden. Er benötigt eine glaubwürdige mittelfristige Finanzstrategie, die wirtschaftliches Wachstum ermöglicht und zugleich die Schuldendynamik begrenzt.

    Eine solche Strategie lässt sich weder von Moody’s verordnen noch durch eine bessere Bonitätsnote ersetzen.

    Die französische Erfahrung erinnert an eine grundlegende Wahrheit staatlicher Finanzpolitik: Politische Souveränität und wirtschaftliche Glaubwürdigkeit sind keine Gegensätze. Sie bedingen einander.

    Ein Staat verliert seine Souveränität nicht dadurch, dass private Agenturen seine Kreditwürdigkeit beurteilen. Er schränkt seinen finanziellen Handlungsspielraum aber ein, wenn er dauerhaft auf immer teurere Kredite angewiesen ist.

    Ob Moody’s Frankreich an diesem Freitag herabstuft oder nicht, ändert an dieser Ausgangslage wenig. Das eigentliche Urteil über die französischen Staatsfinanzen wird nicht an einem einzigen Abend gefällt. Es entsteht täglich an den Anleihemärkten – und langfristig durch die politischen Entscheidungen in Paris.
    Christine Macha

  • Wenn niemand Frankreich mehr Geld leiht, gerät nicht nur der Staat in Not – sondern auch die Demokratie

    Wenn niemand Frankreich mehr Geld leiht, gerät nicht nur der Staat in Not – sondern auch die Demokratie

    Kommentar

    Frankreich lebt seit Jahrzehnten auf Pump. Nun steigen die Zinsen, die Schulden wachsen, und die Politik verliert ihre Handlungsfreiheit. Was geschieht, wenn die Finanzmärkte das Vertrauen verlieren? Dann entscheidet womöglich nicht mehr das Parlament über die Zukunft des Landes, sondern der Preis des Geldes.

    Es gibt eine Frage, die in Frankreich niemand gerne stellt, weil die Antwort so unangenehm ist: Was geschieht, wenn niemand dem Staat mehr Geld leihen will? Wenn die Gläubiger sagen: Es reicht. Wenn das Vertrauen versiegt, auf dem die öffentlichen Finanzen beruhen wie ein Haus auf seinem Fundament?

    Dann wird aus einer Schuldenkrise eine Staatskrise. Und aus einer Staatskrise kann eine Demokratiekrise werden.

    Die Republik lebt von geliehenem Geld

    Frankreich sitzt auf einem Schuldenberg von 3595 Milliarden Euro. Das sind 119 Prozent seiner jährlichen Wirtschaftsleistung. Eine Zahl von solcher Größe, dass sie ihre Bedeutung beinahe verliert. Aber die Folgen sind sehr konkret.

    2027 sollen die Zinszahlungen auf 91 Milliarden Euro steigen. 91 Milliarden, die nicht für Schulen, Krankenhäuser, Justiz, Polizei oder die ökologische Modernisierung zur Verfügung stehen. Geld, das der Staat ausgeben muss, bevor er überhaupt beginnt, Politik zu gestalten.

    Noch findet Frankreich Käufer für seine Staatsanleihen. Doch die verlangen immer höhere Zinsen. Am 15. Oktober lag die Rendite zehnjähriger französischer Anleihen bei 4,74 Prozent. Die Finanzmärkte schicken damit eine Botschaft, die kein Präsident ignorieren kann: Vertrauen ist nicht unbegrenzt verfügbar.

    Wenn das Geld regiert

    Was aber, wenn dieses Vertrauen endgültig zerbricht?

    Dann müsste Frankreich drastisch sparen, Steuern erhöhen oder internationale Hilfe suchen. Wahrscheinlich alles zugleich. Die Europäische Zentralbank könnte eingreifen, doch sie ist kein Geldautomat, an dem Regierungen ihre politischen Versäumnisse kostenlos beheben können.

    Die Folgen träfen zuerst diejenigen, die sich am wenigsten schützen können: Rentner, Arbeitnehmer, Familien, Menschen, die auf öffentliche Dienstleistungen angewiesen sind.

    Das ist die eigentliche politische Sprengkraft der Verschuldung. Nicht die Milliarden auf dem Papier bedrohen unmittelbar die Demokratie. Gefährlich wird es, wenn demokratisch gewählte Parlamente zwar noch abstimmen dürfen, aber kaum noch etwas zu entscheiden haben.

    Wenn Haushaltsentscheidungen nicht mehr nach gesellschaftlichen Bedürfnissen getroffen werden, sondern nach der Frage, was die Anleihemärkte akzeptieren, verschiebt sich die Macht. Weg von den Bürgern. Hin zu den Gläubigern.

    Sparen allein rettet keinen Staat

    Natürlich muss Frankreich seine Finanzen ordnen. Wer dauerhaft mehr ausgibt, als er einnimmt, gefährdet die Zukunft. Aber wer glaubt, ein Land lasse sich durch Kürzungen gesundschrumpfen, verwechselt einen Staat mit einer überschuldeten Firma.

    Ein Staat ist kein Unternehmen. Seine Schulen sind keine unrentablen Filialen. Seine Krankenhäuser keine verzichtbaren Kostenstellen. Und seine Bürger sind keine Bilanzpositionen.

    Frankreich braucht deshalb nicht bloß einen Sparplan, sondern einen politischen Gesellschaftsvertrag: Wer trägt welche Last? Welche Privilegien werden abgeschafft? Welche Investitionen bleiben unverzichtbar? Und weshalb sollen Menschen Opfer bringen, wenn sie den Eindruck haben, dass die Mächtigen von diesen Opfern ausgenommen bleiben?

    Die Finanzkrise Griechenlands hat gezeigt, wie schnell wirtschaftliche Abhängigkeit politische Selbstbestimmung einschränken kann. Frankreich ist wirtschaftlich ungleich bedeutender. Eine französische Schuldenkrise wäre deshalb keine nationale Angelegenheit. Sie könnte die gesamte Euro-Zone erschüttern.

    Noch hat Frankreich Zeit. Noch kann es sich finanzieren. Noch liegt die Entscheidung bei seinen demokratischen Institutionen.

    Aber diese Zeit ist geliehen.

    Und vielleicht ist das die bitterste Erkenntnis: Ein Staat verliert seine Souveränität nicht erst, wenn fremde Mächte seine Grenzen überschreiten. Er kann sie auch verlieren, wenn seine eigenen Regierungen jahrzehntelang Entscheidungen vertagen, Rechnungen weiterreichen und Verantwortung auf kommende Generationen verschieben.

    Die Republik muss ihre Finanzen in Ordnung bringen, solange sie noch selbst darüber entscheiden kann. Denn eine Demokratie, die ihre Zukunft verpfändet, riskiert irgendwann, dass andere über diese Zukunft verfügen.

    Andreas M. Brucker

  • Frankreichs Haushalt 2027: Der Kampf ums Geld wird zur Generalprobe für die Präsidentschaftswahl

    Frankreichs Haushalt 2027: Der Kampf ums Geld wird zur Generalprobe für die Präsidentschaftswahl

    Frankreich steht vor einer finanzpolitischen Zerreissprobe. Die Regierung von Premierminister Sébastien Lecornu will das Staatsdefizit reduzieren und dafür Rentner, Unternehmen und vermögende Haushalte unterschiedlich stark belasten. Doch die geplanten Einschnitte bei den Altersbezügen, der Streit um eine Reichensteuer und die Sorge um die Kaufkraft verschärfen die politischen Gegensätze. Sieben Monate vor der Präsidentschaftswahl 2027 wird die Haushaltsdebatte damit zu einem Machtkampf über die künftige wirtschafts- und sozialpolitische Ausrichtung des Landes. Ein Sparprogramm unter schwierigen Vorzeichen Frankreichs öffentliche Finanzen befinden sich seit Jahren in einer strukturellen Schieflage. Hohe Sozialausgaben, steigende Zinskosten und ein schwaches Wirtschaftswachstum begrenzen den finanziellen Handlungsspielraum des Staates. Die Regierung will das Haushaltsdefizit von voraussichtlich 5,4 Prozent des Bruttoinlandprodukts im Jahr 2026 auf 5 Prozent im Jahr 2027 senken. Dafür is…

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Frankreichs Haushaltsstreit: Sollen die Reichen zahlen oder die Rentner verzichten?

    Frankreichs Haushaltsstreit: Sollen die Reichen zahlen oder die Rentner verzichten?

    Frankreich steht vor einer finanzpolitischen Zerreissprobe. Mit den Beratungen über den Staatshaushalt 2027 verschärft sich der Konflikt um die Verteilung der Sparlasten. Während die politische Linke eine stärkere Besteuerung grosser Vermögen fordert, plant die Regierung Einschnitte bei Renten und steuerlichen Vergünstigungen. Hinter dem Streit steht eine grundsätzliche Frage: Wie lässt sich ein hochverschuldeter Staat sanieren, ohne den gesellschaftlichen Zusammenhalt und das Wirtschaftswachstum zu gefährden? 43 Milliarden Euro gegen die Schuldenkrise Premierminister Sébastien Lecornu steht vor einer schwierigen Aufgabe. Seine Regierung will den französischen Staatshaushalt mit einem Konsolidierungspaket von 43 Milliarden Euro stabilisieren. Das öffentliche Defizit soll von voraussichtlich 5,4 Prozent des Bruttoinlandprodukts 2026 auf fünf Prozent im kommenden Jahr sinken. Doch selbst bei erfolgreicher Umsetzung dürfte die Staatsverschuldung weiter steigen. Für 2027 wird eine Schulden…

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Frankreich unter Druck: Lecornu verspricht billigeren Diesel, doch die Protestwelle lässt sich nicht einfach stoppen

    Frankreich unter Druck: Lecornu verspricht billigeren Diesel, doch die Protestwelle lässt sich nicht einfach stoppen

    Frankreich erlebt einen Herbst wachsender gesellschaftlicher Spannungen. Hunderttausende Jugendliche protestieren gegen Missstände im Bildungswesen, hohe Energiepreise belasten Verbraucher und Unternehmen, und die Landwirtschaft kämpft mit den Folgen eines außergewöhnlich heißen Sommers. Premierminister Sébastien Lecornu versucht, die Unzufriedenheit mit wirtschaftlichen Entlastungen und einem versöhnlicheren politischen Kurs einzudämmen. Seine Fernsehansprache vom 7. Oktober 2026 offenbart jedoch ein grundlegendes Problem: Der französische Staat soll immer mehr gesellschaftliche Erwartungen erfüllen, während seine finanziellen Handlungsspielräume zunehmend schwinden. Eine Protestbewegung stellt die Regierung vor eine Bewährungsprobe Die Demonstrationen französischer Schülerinnen und Schüler haben sich zu einer ernsthaften Herausforderung für die Regierung entwickelt. Was zunächst als Protest gegen unzureichende Unterrichtsbedingungen begann, hat inzwischen eine breitere politische Dim…

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Marine Le Pens 140-Milliarden-Wette: Der RN entdeckt die Haushaltsdisziplin

    Marine Le Pens 140-Milliarden-Wette: Der RN entdeckt die Haushaltsdisziplin

    Marine Le Pen will Frankreichs Staatsfinanzen einer Rosskur unterziehen. Bis 2032 sollen gegenüber 2026 netto 140 Milliarden Euro eingespart werden, das Primärdefizit binnen 18 Monaten verschwinden und die Staatsverschuldung wieder sinken. Für den Rassemblement national bedeutet dies mehr als die Präsentation eines Haushaltsprogramms. Die Partei versucht, eine ihrer grössten politischen Schwachstellen vor der Präsidentschaftswahl 2027 in eine Stärke zu verwandeln: ihre wirtschafts- und finanzpolitische Glaubwürdigkeit. Bemerkenswert ist dabei weniger die schiere Grösse der angekündigten Einsparungen als der politische Richtungswechsel. Marine Le Pen, die lange mit Kaufkraftversprechen, einem niedrigeren Rentenalter und protektionistischen Eingriffen um Wähler warb, präsentiert sich nun als Hüterin solider Staatsfinanzen. Frankreichs prekäre Haushaltslage gibt ihr dafür eine günstige Bühne. 140 Milliarden sind nicht einfach 140 Milliarden Kürzungen Die zentrale Zahl des Programms muss p…

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Von CNN bis New York Times: Amerikas Medien blicken auf Frankreichs Schülerproteste

    Von CNN bis New York Times: Amerikas Medien blicken auf Frankreichs Schülerproteste

    Was zunächst wie eine typisch französische Protestbewegung aussah, ist zu einer internationalen Nachricht geworden. CNN, die New York Times und das Wall Street Journal berichten über Demonstrationen, Schulblockaden und die wachsende Unterstützung für Frankreichs Gymnasiasten. Dabei rückt neben maroden Schulen und fehlenden Lehrern zunehmend die politische Lage des Landes ins Blickfeld. Die Proteste treffen Frankreich in einem empfindlichen Moment: Die Staatsfinanzen stehen unter Druck, das Vertrauen in die politischen Institutionen ist angeschlagen, und die Präsidentschaftswahl 2027 wirft bereits ihren Schatten voraus.

    266.000 Menschen auf Frankreichs Straßen nach Angaben des Innenministeriums, 56.000 allein in Paris, blockierte oder geschlossene Gymnasien und Demonstrationen in zahlreichen Städten: Die Bilder vom 6. Oktober haben Frankreich längst verlassen.

    Amerikanische Nachrichtensender berichten live aus Paris, internationale Zeitungen widmen der Bewegung ausführliche Beiträge. CNN spricht von den größten Schülerprotesten Frankreichs seit Jahrzehnten und beschreibt eine Bewegung, die von einer lokalen Auseinandersetzung zu einer nationalen Krise angewachsen sei. Das Wall Street Journal ordnet die Unruhen ausdrücklich in die ohnehin schwierige politische und finanzielle Lage der französischen Regierung ein. Auch die New York Times beobachtet, wie sich die Bewegung über das Land ausbreitet und Eltern, Lehrer sowie Gewerkschafter anschließen.

    Das internationale Interesse ist bemerkenswert. Sozialproteste in Frankreich sind für ausländische Medien schließlich kein ungewöhnliches Thema. Von den Streiks der Nachkriegszeit über den Mai 1968 bis zu den Gelbwesten gehört die Straße zur politischen Geschichte der Fünften Republik.

    Doch diesmal steht eine Generation im Mittelpunkt, die noch nicht oder gerade erst wählen darf.

    Aus einem Schulkonflikt wird eine nationale Bewegung

    Begonnen hatte die Mobilisierung Mitte September im Großraum Paris. Schüler beklagten fehlende Lehrer, Unterrichtsausfälle, überfüllte Klassen, lange Schultage und teilweise heruntergekommene Gebäude. Innerhalb weniger Wochen griffen Blockaden und Protestaktionen auf Hunderte Schulen über.

    Am 6. Oktober erreichte die Bewegung eine neue Dimension. Neben Gymnasiasten beteiligten sich Studenten, Lehrer, Eltern und Gewerkschafter. Nach Angaben des Innenministeriums demonstrierten landesweit 266.000 Menschen; die Organisatoren nannten bis zu 450.000 Teilnehmer.

    Gleichzeitig verschärfte sich die Auseinandersetzung um den Polizeieinsatz. Seit Beginn der Proteste wurden Tausende Menschen festgenommen, überwiegend Minderjährige. Hunderte Demonstranten, Polizisten und Beschäftigte des Bildungswesens wurden verletzt. Besonders schwere Fälle – darunter ein Jugendlicher, der nach dem Aufheben einer Polizeigranate einen Teil seines Arms verlor – haben die Debatte über die Verhältnismäßigkeit der Sicherheitsmaßnahmen angeheizt.

    Die Regierung verweist ihrerseits auf Brandstiftungen, Sachbeschädigungen und Angriffe auf Polizisten. Menschenrechtsorganisationen und Gewerkschaften werfen den Sicherheitskräften dagegen teilweise unverhältnismäßige Gewalt vor.

    Damit hat sich der Konflikt verändert. Aus einer Auseinandersetzung über Schulpolitik ist eine Debatte über staatliche Autorität, Polizeigewalt und die Fähigkeit der Regierung geworden, gesellschaftlichen Protest politisch aufzufangen.

    Warum Amerika genauer hinsieht

    Gerade diese Entwicklung erklärt das Interesse amerikanischer Medien.

    CNN machte die französischen Proteste am Dienstag mehrfach zum internationalen Spitzenthema. In den Berichten aus Paris steht zwar weiterhin die Schulkrise im Mittelpunkt. Zugleich erscheint die Bewegung als Teil einer größeren politischen Spannung: Frankreich steht wenige Monate vor der Präsidentschaftswahl 2027, während die Regierung mit einer fragmentierten politischen Landschaft und erheblichen wirtschaftlichen Problemen konfrontiert ist.

    Das Wall Street Journal zieht diese Verbindung noch deutlicher. Die Zeitung beschreibt die Schülerproteste als zusätzliche Belastung für eine Regierung, die gleichzeitig versucht, ein großes Haushaltsdefizit zu reduzieren.

    Diese Einordnung besitzt einen realen wirtschaftlichen Hintergrund. Der Internationale Währungsfonds erwartete im Sommer für 2026 eine französische Staatsverschuldung von rund 118,5 Prozent der Wirtschaftsleistung. Das Haushaltsdefizit wurde auf etwa 5,2 Prozent des Bruttoinlandsprodukts geschätzt.

    Frankreich befindet sich damit in einem schwierigen politischen Spannungsverhältnis: Der Staat soll seine Finanzen konsolidieren, während gleichzeitig der Druck wächst, mehr Geld in öffentliche Dienstleistungen zu investieren.

    Genau an dieser Stelle bekommt der Schülerprotest eine Bedeutung, die weit über Klassenzimmer hinausgeht.

    Der Konflikt um einen Staat, der sparen und investieren soll

    Die Jugendlichen verlangen im Kern mehr staatliche Leistungsfähigkeit: genügend Lehrer, funktionierende Gebäude, kleinere Klassen und bessere Betreuung.

    Der französische Staat steht jedoch gleichzeitig unter europäischem und finanziellem Druck, seine Ausgabenentwicklung zu kontrollieren. Daraus entsteht ein klassischer Verteilungskonflikt.

    Werden zusätzliche Milliarden für Schulen bereitgestellt, müssen sie finanziert werden. Werden Ausgaben gekürzt oder Steuern erhöht, entstehen neue politische Widerstände. Werden notwendige Investitionen aufgeschoben, verstärkt dies wiederum den Eindruck eines Staates, der grundlegende öffentliche Aufgaben nicht mehr zuverlässig erfüllen könne.

    Für wirtschaftlich orientierte amerikanische Beobachter ist deshalb weniger die einzelne Schulblockade entscheidend als die Frage, ob Frankreich gesellschaftliche Erwartungen und finanzpolitische Zwänge noch miteinander vereinbaren kann.

    Das macht den Konflikt auch für Europa relevant. Frankreich ist die zweitgrößte Volkswirtschaft der Europäischen Union, Atommacht, ständiges Mitglied des UN-Sicherheitsrates und gemeinsam mit Deutschland eine der zentralen politischen Mächte der EU. Schwierigkeiten Frankreichs bei der Stabilisierung seiner Staatsfinanzen sind deshalb nicht ausschließlich ein französisches Problem.

    Die jüngsten Turbulenzen am französischen Anleihemarkt zeigen, wie aufmerksam Investoren inzwischen auf politische und fiskalische Risiken reagieren.

    Die historische Erinnerung an Frankreichs Straße

    Hinzu kommt ein Motiv, das ausländische Berichterstattung über Frankreich seit Jahrzehnten begleitet: die besondere politische Bedeutung gesellschaftlicher Mobilisierung.

    Der Mai 1968 begann ebenfalls an Universitäten und Schulen und entwickelte sich zu einer Staatskrise. Die Proteste gegen den Ersteinstellungsvertrag CPE zwangen die Regierung 2006 zum Rückzug. Die Gelbwestenbewegung wiederum zeigte 2018 und 2019, wie schnell ein zunächst konkreter Protest gegen höhere Kraftstoffabgaben zu einer grundsätzlichen Auseinandersetzung über soziale Gerechtigkeit und politische Repräsentation werden kann.

    Solche Vergleiche haben Grenzen. Frankreich erlebt im Oktober 2026 keinen neuen Mai 1968. Auch die heutige Schülerbewegung besitzt bislang weder dessen gesellschaftliche Breite noch dessen politische Sprengkraft.

    Die historische Erfahrung erklärt jedoch, weshalb ausländische Redaktionen aufmerksam werden, sobald sich ein lokaler französischer Protest über seine ursprüngliche soziale Gruppe hinaus ausweitet.

    Genau das geschieht derzeit.

    Eltern stellen sich teilweise zwischen Jugendliche und Polizei. Lehrer demonstrieren mit ihren Schülern. Gewerkschaften schließen sich Kundgebungen an. Studenten beteiligen sich. Die Proteste erreichen sowohl Schulen in sozial schwierigen Vorstädten als auch renommierte Einrichtungen.

    Damit verändert sich ihre politische Bedeutung.

    Eine Generation wird zum politischen Akteur

    Für amerikanische Medien besitzt die Bewegung zudem eine leicht verständliche Dramaturgie. Junge Menschen organisieren sich über soziale Netzwerke, Videos von Polizeieinsätzen verbreiten sich innerhalb weniger Minuten, Schulen werden zu politischen Schauplätzen, und Erwachsene solidarisieren sich mit Minderjährigen.

    Doch hinter den Bildern liegt eine grundlegendere Frage.

    Viele der Jugendlichen sprechen nicht ausschließlich über fehlende Lehrer. Sie sprechen über ihre Zukunft, über Bildungsungleichheit und darüber, ob öffentliche Institutionen ihnen noch glaubwürdig Aufstieg und gesellschaftliche Teilhabe versprechen können.

    Damit berührt die Bewegung einen Konflikt, der keineswegs auf Frankreich beschränkt ist: das Verhältnis einer jungen Generation zu einem Staat, von dem sie hohe Leistungen erwartet, dessen finanzielle Möglichkeiten aber zunehmend begrenzt sind.

    Noch ist offen, ob die Mobilisierung anhält oder nach einigen Wochen wieder abebbt. Ebenso offen ist, ob aus den unterschiedlichen Forderungen eine dauerhafte politische Bewegung entsteht. Die Beteiligung schwankt, und Gewalt am Rande der Demonstrationen kann gesellschaftliche Unterstützung ebenso schnell schwächen, wie harte Polizeieinsätze sie verstärken können.

    Fest steht dagegen bereits, dass Frankreichs Schülerproteste die Grenze zwischen Bildungs- und Gesellschaftspolitik überschritten haben.

    Dass CNN über Stunden aus Paris berichtet, das Wall Street Journal die Bewegung mit der französischen Haushaltskrise verbindet und die New York Times ihren landesweiten Aufstieg registriert, zeigt deshalb mehr als nur internationale Neugier.

    Amerikas Medien beobachten in Frankreich derzeit ein politisches Experiment unter unfreiwilligen Bedingungen: Kann ein hoch verschuldeter europäischer Wohlfahrtsstaat gleichzeitig sparen, seine öffentlichen Dienste verbessern und das Vertrauen einer jungen Generation bewahren?

    Die Antwort darauf wird weit über die französischen Schulhöfe hinaus interessieren.

    Andreas M. Brucker

  • Frankreichs Schuldenrekord: Wenn der Zins die Politik regiert

    Frankreichs Schuldenrekord: Wenn der Zins die Politik regiert

    Frankreich hat eine neue finanzpolitische Schwelle überschritten. Ende Juni 2026 beliefen sich die öffentlichen Schulden auf 3595,5 Milliarden Euro – 119 Prozent der jährlichen Wirtschaftsleistung. Binnen eines einzigen Quartals kamen 59,6 Milliarden Euro hinzu. Noch eindrücklicher ist die Entwicklung seit Jahresbeginn: Ende 2025 waren es 3460,5 Milliarden Euro gewesen. In sechs Monaten wuchs der Schuldenberg damit um 135 Milliarden Euro.

    Doch die schiere Größe der Zahl verstellt leicht den Blick auf das eigentliche Problem. Frankreich steht nicht vor einer unmittelbar bevorstehenden Zahlungsunfähigkeit. Es findet weiterhin Käufer für seine Staatsanleihen. Die entscheidende Veränderung liegt vielmehr im Preis der Verschuldung. Das Land trägt die finanziellen Hinterlassenschaften der Nullzinsära in eine Zeit zurückgekehrter Zinsen. Damit wird aus einer abstrakten Schuldenquote zunehmend eine konkrete Belastung des Staatshaushalts.

    119 Prozent sind mehr als ein Symbol

    Öffentliche Schulden müssen nicht wie ein privater Kredit vollständig zurückbezahlt werden. Staaten refinanzieren auslaufende Anleihen regelmäßig durch neue Emissionen. Entscheidend ist deshalb weniger die absolute Summe als das Verhältnis zwischen Schulden, Wirtschaftsleistung, Haushaltsdefizit und Finanzierungskosten.

    Gerade hier hat sich Frankreichs Position verschlechtert. Ende 2024 lag die Schuldenquote noch bei 112,6 Prozent des Bruttoinlandprodukts, Ende 2025 bei 115,7 Prozent und im zweiten Quartal 2026 nun bei 119 Prozent. Allein im ersten Halbjahr stieg die nominale Verschuldung um rund 135 Milliarden Euro. Der Staat selbst verursachte im zweiten Quartal mit zusätzlichen 53 Milliarden Euro den weitaus größten Teil des Anstiegs.

    Das zeigt, dass Frankreichs Problem nicht lediglich in den außergewöhnlichen Kosten vergangener Krisen besteht. Pandemie, Energiepreisschock und staatliche Hilfsprogramme haben die Verschuldung erheblich erhöht. Doch auch nach dem Auslaufen vieler Sondermaßnahmen bleibt der Haushalt strukturell tief im Defizit.

    Das Ende des billigen Geldes

    Lange konnte Paris darauf vertrauen, dass hohe Schuldenstände überraschend wenig kosteten. Die Niedrig- und Negativzinsen im Euro-Raum ermöglichten es dem französischen Staat, alte, höher verzinste Anleihen teilweise durch extrem günstig finanzierte neue Schulden zu ersetzen.

    Diese Konstellation ist Geschichte.

    Der durchschnittliche gewichtete Zinssatz französischer mittel- und langfristiger Neuemissionen liegt 2026 bislang bei 3,55 Prozent. Im vergangenen Jahr waren es 3,14 Prozent. Was nach einer überschaubaren Differenz aussieht, entwickelt bei einem Schuldenvolumen von mehreren Billionen Euro erhebliche fiskalische Wirkung.

    Die budgetäre Zinslast des Staates wird für 2026 inzwischen auf 62,6 Milliarden Euro veranschlagt; ursprünglich waren 59,3 Milliarden vorgesehen. Für 2027 rechnet die Agence France Trésor bereits mit 72,9 Milliarden Euro.

    Das ist die politisch bedeutsamere Zahl als der Schuldenstand selbst. Denn während fällige Anleihen refinanziert werden können, müssen Zinsen aus dem laufenden Haushalt getragen werden. Sie konkurrieren damit unmittelbar mit anderen Staatsausgaben.

    Je höher die Zinsrechnung steigt, desto enger wird der Spielraum für Verteidigung, Bildung, Infrastruktur, Krankenhäuser, Klimapolitik oder steuerliche Entlastungen. Die Vergangenheit beginnt, Ansprüche an die Gegenwart zu stellen.

    340 Milliarden Euro für den Kapitalmarkt

    Wie stark Frankreich inzwischen vom kontinuierlichen Zugang zu den Finanzmärkten abhängt, zeigt das Emissionsprogramm. Für 2026 sind mittel- und langfristige Nettoemissionen von 310 Milliarden Euro vorgesehen. Im kommenden Jahr sollen es rekordhohe 340 Milliarden Euro werden. Der gesamte staatliche Finanzierungsbedarf für 2027 wird auf 339,7 Milliarden Euro beziffert.

    Diese 340 Milliarden sind nicht mit einer entsprechenden Neuverschuldung gleichzusetzen. Ein beträchtlicher Teil dient dazu, fällige Anleihen abzulösen. Gerade darin liegt jedoch die Herausforderung.

    2027 steigen die Tilgungen mittel- und langfristiger Papiere voraussichtlich um 19,4 Milliarden Euro. Unter ihnen befinden sich Schulden, die während der Pandemie und der Energiekrise aufgenommen wurden. Frankreich refinanziert damit einen Teil der außergewöhnlichen Staatsausgaben der Krisenjahre zu den höheren Zinsen der Gegenwart.

    Noch besteht kein Hinweis darauf, dass Investoren französische Staatsanleihen grundsätzlich meiden. Bis Ende September überstieg die Nachfrage bei mittel- und langfristigen Emissionen das angebotene Volumen im Durchschnitt um das 2,5-Fache.

    Doch die relevante Frage lautet nicht nur, ob Frankreich Geld erhält. Sie lautet zunehmend: zu welchem Preis?

    Frankreichs strukturelles Dilemma

    Die Pandemie allein erklärt die Lage nicht. Frankreich verzeichnet seit Jahrzehnten wiederkehrende Haushaltsdefizite. Auch 2025, mehrere Jahre nach dem Höhepunkt der Corona-Krise, betrug das öffentliche Defizit noch 152,5 Milliarden Euro oder 5,1 Prozent des Bruttoinlandprodukts. Die öffentlichen Ausgaben erreichten 57,2 Prozent des BIP, die Abgabenquote 43,6 Prozent.

    Darin zeigt sich das politische Dilemma besonders deutlich. Frankreich verfügt bereits über einen ausgeprägten Steuer- und Abgabenstaat. Zugleich finanziert es einen umfangreichen Sozialstaat und große öffentliche Strukturen. Eine schnelle Haushaltskonsolidierung lässt sich deshalb weder durch einige symbolische Einsparungen noch durch einzelne zusätzliche Abgaben erreichen.

    Sie verlangt Verteilungsentscheidungen.

    Genau diese sind in Frankreich politisch schwierig. Renten, kommunale Finanzen, Sozialleistungen, öffentlicher Dienst und Unternehmensbesteuerung berühren organisierte Interessen und gesellschaftliche Erwartungen. Der für 2027 vorgesehene Haushalt soll das Defizit auf 5 Prozent des BIP begrenzen. Selbst diese Zielmarke liegt jedoch weiterhin deutlich über der im europäischen Fiskalrahmen zentralen Drei-Prozent-Grenze.

    Solange der Staat jedes Jahr erhebliche neue Defizite produziert und die nominale Wirtschaftsleistung nicht schnell genug wächst, bleibt die Stabilisierung der Schuldenquote schwierig.

    Die irreführenden 52 000 Euro

    Teilt man 3595,5 Milliarden Euro durch die französische Bevölkerung, ergibt sich eine Größenordnung von etwas mehr als 52 000 Euro je Einwohner. Politisch ist diese Rechnung eingängig, ökonomisch jedoch nur begrenzt aussagekräftig.

    Kein Franzose schuldet persönlich 52 000 Euro. Schuldner sind die öffentlichen Körperschaften. Ihnen stehen außerdem Vermögenswerte gegenüber. Deshalb weist das Insee neben der Maastricht-Bruttoverschuldung auch eine Nettoverschuldung aus. Diese erreichte Ende Juni 111,4 Prozent des BIP und lag damit deutlich unter den 119 Prozent der Bruttoschulden.

    Die wichtigere Größe ist ohnehin nicht eine fiktive Pro-Kopf-Rechnung, sondern die fiskalische Handlungsfähigkeit des Staates. Eine hoch verschuldete Volkswirtschaft kann ihre Verbindlichkeiten über Jahrzehnte tragen, wenn Wachstum, Einnahmen und Vertrauen der Kapitalmärkte dies erlauben. Problematisch wird die Verschuldung, wenn ihre Bedienung einen immer größeren Anteil der politischen Gestaltungsmöglichkeiten beansprucht.

    Genau an diesem Punkt gewinnt Frankreichs Schuldenrekord seine Bedeutung.

    Die 3595,5 Milliarden Euro sind spektakulär, aber nicht die entscheidende Zahl. Auch 119 Prozent des BIP markieren für sich genommen keine automatische Krisenschwelle. Weder Staaten noch Finanzmärkte funktionieren nach einer solchen mechanischen Grenze.

    Entscheidend ist die Dynamik: Die Schulden steigen weiter, obwohl die außergewöhnlichen Krisenprogramme weitgehend hinter Frankreich liegen. Gleichzeitig verteuert sich die Refinanzierung. Der Haushalt muss deshalb einen wachsenden Teil seiner Mittel für Entscheidungen aufbringen, die in der Vergangenheit getroffen wurden.

    Frankreichs eigentliches Schuldenproblem ist somit nicht der drohende Tag einer großen Rechnung. Es ist der schleichende Verlust finanzpolitischer Freiheit.

    Je stärker die Zinsausgaben steigen, desto härter werden die Verteilungskonflikte. Eine zusätzliche Milliarde für den Schuldendienst kann nicht gleichzeitig für Schulen, Streitkräfte, Krankenhäuser oder Investitionen ausgegeben werden, sofern sie nicht durch höhere Einnahmen oder neue Schulden finanziert wird.

    Darin liegt die politische Botschaft der neuen Rekordzahl. Frankreich kann seine Schulden weiterhin refinanzieren. Aber es kann die Frage, wie viel Staat es dauerhaft finanzieren will und wie dieser Staat bezahlt werden soll, immer weniger mit billigem Geld vertagen.

    Andreas M. Brucker

  • Nun also doch: Die Rentner sollen es richten

    Nun also doch: Die Rentner sollen es richten

    KOMMENTAR Es ist eine der schönsten Erfindungen der modernen Finanzpolitik: die Steuererhöhung ohne Steuererhöhung. Man nimmt den Bürgern mehr Geld ab, nennt es aber nicht so. Man kürzt Freibeträge, kappt Vergünstigungen, lässt Leistungen langsamer steigen als die Preise und erklärt anschließend mit ernster Miene, die Steuern seien stabil geblieben. Das ist ungefähr so, als erhöhte der Wirt den Bierpreis nicht, sondern verkleinerte nur das Glas. Prost. Frankreichs Regierung hat diese Kunst inzwischen zu bemerkenswerter Reife gebracht. Für 2027 verspricht Premierminister Sébastien Lecornu „keine allgemeine Steuererhöhung“. Das klingt beruhigend. Fast möchte man das Portemonnaie wieder aus dem Tresor holen. Und tatsächlich: Die Mehrwertsteuer soll nicht steigen. Der Einkommensteuertarif soll nicht eingefroren werden. Die großen Hebel der Besteuerung sollen unangetastet bleiben. Nur eine Kleinigkeit gibt es noch. Der Staat wird trotzdem mehr kassieren. Stabilität ist, wenn es teurer wird …

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Frankreich weitet Tankhilfen aus – der teure Kampf gegen den neuen Energieschock

    Frankreich weitet Tankhilfen aus – der teure Kampf gegen den neuen Energieschock

    Frankreich reagiert auf den erneuten Anstieg der Kraftstoffpreise mit einem deutlich ausgeweiteten Hilfspaket. Die Regierung verlängert die Unterstützung für Vielfahrer, erweitert den Kreis der Anspruchsberechtigten und stellt zusätzliche Hilfen für besonders energieabhängige Berufsgruppen bereit. Insgesamt sollen weitere 450 Millionen Euro mobilisiert werden. Damit versucht Paris, die sozialen Folgen der Krise im Nahen Osten abzufedern – zu einem Zeitpunkt, an dem der finanzielle Spielraum des französischen Staates so begrenzt ist wie seit Jahren nicht mehr. Die Kraftstoffpolitik wird damit erneut zu einer Gratwanderung zwischen Kaufkraft, sozialem Frieden und Haushaltsdisziplin. Gerade in Frankreich besitzt der Preis an der Zapfsäule eine politische Bedeutung, die weit über die unmittelbaren Kosten des Autofahrens hinausgeht. Die Gelbwesten-Proteste von 2018 haben gezeigt, wie rasch sich steigende Mobilitätskosten in eine grundsätzliche gesellschaftliche Auseinandersetzung über Steue…

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…