Schlagwort: schuldendienst

  • Frankreich spart sich kaputt – und wundert sich über die Wut der Menschen

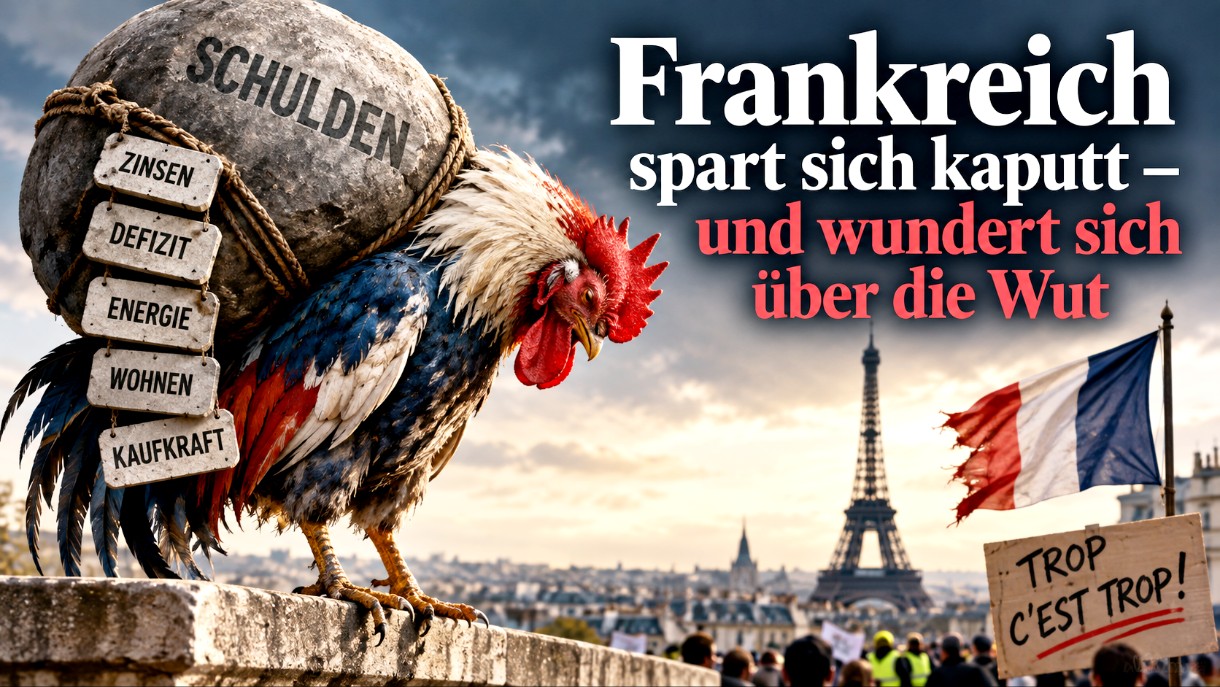
    Frankreich spart sich kaputt – und wundert sich über die Wut der Menschen

    Kommentar

    Frankreich hat ein neues Wachstumsmodell entdeckt: sparen, bis die Wirtschaft wächst. Dummerweise hält sich die Wirtschaft nicht an den Plan.

    Die Regierung hat ihre Wachstumsprognose für 2026 von 0,7 auf 0,5 Prozent gesenkt. Das Defizitziel von 5 Prozent des BIP wird trotzdem verfehlt. Und der Schuldendienst steigt auf rund 65 Milliarden Euro.

    65 Milliarden – nicht für Schulen, Krankenhäuser, Straßen oder Forschung. Sondern dafür, dass Frankreich seine alten Schulden finanzieren kann.

    Das nennt man in Paris vermutlich finanzpolitische Handlungsfähigkeit.

    Der Bürger als Sanierungsfall

    Während der Staat seine Zinsen bezahlt, darf der Bürger ebenfalls seinen Beitrag leisten.

    Benzin? Teuer.
    Heizen? Teuer.
    Wohnen? Teuer.
    Einkaufen? Teuer.

    Die Kaufkraft steht unter Druck, Gewerkschaften verlangen höhere Löhne und niedrigere Kraftstoffpreise, und im Präsidentschaftswahlkampf 2027 wird bereits sichtbar, welches Thema ganz oben stehen dürfte: Wer soll das eigentlich alles noch bezahlen?

    Die Antwort der Politik kennt Frankreich seit Jahrzehnten.

    Der Steuerzahler.

    Sparen, bis es weh tut

    Natürlich muss Frankreich sein Defizit reduzieren. Ein Land kann nicht dauerhaft weit über seine Verhältnisse leben und anschließend die Finanzmärkte für steigende Zinsen verantwortlich machen.

    Nur besitzt die französische Sparstrategie einen kleinen Schönheitsfehler: Sie trifft auf eine Wirtschaft, die ohnehin kaum wächst.

    Der Mechanismus ist bestechend:

    Der Staat spart.
    Die Nachfrage schwächelt.
    Das Wachstum sinkt.
    Die Einnahmen enttäuschen.
    Das Defizit bleibt zu hoch.

    Also spart der Staat noch mehr.

    Ein Kreislauf von solcher Eleganz müsste eigentlich einen französischen Namen bekommen.

    Die Rechnung kommt 2027

    Politisch wird es noch interessanter.

    Frankreich hat bereits erlebt, was passiert, wenn Regierungen Kaufkraftprobleme für eine lästige Begleiterscheinung ihrer großen Reformpläne halten. Die Gelbwestenbewegung begann 2018 bekanntlich nicht mit einer Debatte über die Maastricht-Kriterien. Sie begann bei den Kraftstoffkosten.

    Heute steigen erneut die Sorgen über Benzinpreise, Wohnen, Heizen und Lebenshaltungskosten.

    Gleichzeitig erklärt Paris seinen Bürgern, dass leider gespart werden müsse.

    Warum?

    Weil die Schulden so teuer geworden sind.

    Warum gibt es so viele Schulden?

    Nun, bitte keine unangenehmen Fragen.

    Frankreich muss seine Staatsfinanzen sanieren. Aber ein Land mit 0,5 Prozent Wachstum, mehr als 5 Prozent Defizit und 65 Milliarden Euro Zinskosten gesundzusparen, während die Bevölkerung real immer weniger Spielraum verspürt, ist politisch ungefähr so erfolgversprechend wie Benzin ins Feuer zu gießen und anschließend über die mangelnde Brandschutzdisziplin der Bevölkerung zu klagen.

    Und wenn die Wut wächst?

    Dann wird Paris sicherlich reagieren.

    Mit einem neuen Sparpaket.

    MAB

  • Frankreichs Schuldenberg: Warum 3.416 Milliarden € kein bloßer Rekord sind, sondern ein strukturelles Problem

    Frankreichs Schuldenberg: Warum 3.416 Milliarden € kein bloßer Rekord sind, sondern ein strukturelles Problem

    Am Ende des zweiten Quartals 2025 erreichte die französische Staatsverschuldung die unglaubliche Summe von 3.416,3 Milliarden Euro – ein historisches Rekordniveau. In Relation zur Wirtschaftsleistung entspricht dies 115,6 % des Bruttoinlandsprodukts. Die Schuldensumme ist nicht nur nominal gewaltig, sondern Ausdruck eines strukturellen Ungleichgewichts, das sich über Jahrzehnte aufgebaut hat. Die Frage ist längst nicht mehr, ob Frankreich ein Schuldenproblem hat – sondern wie belastbar seine öffentlichen Finanzen noch sind.


    Eine lange Geschichte chronischer Defizite

    Die anhaltende Ausweitung der Schulden lässt sich nicht auf kurzfristige politische Entscheidungen oder Krisenmaßnahmen reduzieren. Sie ist das Resultat einer dauerhaften fiskalischen Schieflage. Seit Mitte der 1970er Jahre schreibt Frankreich fast durchgehend Haushaltsdefizite. Auch in konjunkturell günstigen Zeiten überstiegen die Ausgaben regelmäßig die Einnahmen. Dieser strukturelle Negativsaldo wurde durch Krisen noch verschärft, aber nicht verursacht.


    Krisen als Schuldenbeschleuniger

    Tatsächlich haben mehrere Krisenphasen die ohnehin bestehende Dynamik beschleunigt. Die Finanzkrise ab 2008, die Corona-Pandemie sowie die Energie- und Inflationskrise nach dem russischen Angriff auf die Ukraine führten zu massiven staatlichen Unterstützungsprogrammen. Kurzarbeit, Unternehmenshilfen, Energiesubventionen – all dies war fiskalisch notwendig, erhöhte aber massiv die Neuverschuldung. Der politische Konsens lautete in all diesen Phasen: der Staat muss einspringen, wenn Märkte, Unternehmen oder Haushalte überfordert sind. Was jedoch fehlte, war eine klare Exit-Strategie für die Phase danach.


    Wenn Einnahmen nicht mitwachsen

    Parallel zu den steigenden Ausgaben stagnieren die Staatseinnahmen in Relation zur gesamtwirtschaftlichen Leistung. Steuerreformen und soziale Ausgleichsmaßnahmen – etwa die Abschaffung der Wohnsteuer für breite Bevölkerungsschichten oder Unternehmenssteuersenkungen – haben das strukturelle Defizit verschärft. Dabei wurde vielfach auf Wachstumsimpulse gesetzt, die sich aber nur begrenzt einstellten. In einer wirtschaftlich mäßigen Konjunkturphase wächst die Steuerbasis nicht schnell genug, um die Schuldenquote zu stabilisieren oder gar zu senken.


    Die Rückkehr der Zinsen – ein schleichender Bremsfaktor

    Ein Jahrzehnt lang profitierte Frankreich – wie viele andere Industrieländer – von einem historisch niedrigen Zinsumfeld. Staatsschulden ließen sich zu minimalen Kosten aufnehmen. Doch mit dem Ende der expansiven Geldpolitik und dem Kampf der Zentralbanken gegen die Inflation haben sich die Finanzierungskosten merklich erhöht. Neu emittierte Anleihen müssen mit höheren Zinsen bedient werden, was den Schuldendienst spürbar verteuert. Für 2025 wird ein Zinsaufwand im mittleren zweistelligen Milliardenbereich erwartet. Dieser Betrag bindet Ressourcen, die für Investitionen, Transformation oder soziale Sicherung fehlen.


    Vielgliedrige Verschuldung: Mehr als nur der Zentralstaat

    Die Gesamtverschuldung setzt sich aus mehreren Ebenen zusammen: Neben dem Zentralstaat tragen auch Kommunen, Regionen, Sozialversicherungsträger und andere öffentliche Institutionen zum Schuldenstand bei. Gerade in Krisenzeiten steigen auch dort die Finanzierungslasten, etwa durch erhöhte Ausgaben für Gesundheit, Soziales oder Infrastruktur. Die Koordination dieser unterschiedlichen Schuldenpfade ist politisch und administrativ herausfordernd – zumal die fiskalische Verantwortung dezentral verteilt ist, die Kreditwürdigkeit aber gesamthaft bewertet wird.


    Warum gerade 2025 ein Wendepunkt sein könnte

    Die Schuldenmarke von über 3.400 Milliarden Euro ist mehr als ein statistischer Meilenstein. Sie markiert einen Moment, in dem mehrere belastende Faktoren gleichzeitig wirken: steigende Zinsen, schwaches Wachstum, ein nur langsam sinkendes Defizit und begrenzter politischer Handlungsspielraum. Gleichzeitig wächst der Druck internationaler Akteure – etwa von Ratingagenturen oder der Europäischen Kommission –, glaubwürdige Konsolidierungsstrategien vorzulegen. Frankreich steht damit vor einem haushaltspolitischen Wendepunkt, bei dem weder ein „Weiter so“ noch ein abrupter Sparkurs realistisch erscheinen.


    Die Risiken eines ungebremsten Schuldenpfads

    Die Schuldenhöhe ist nicht per se problematisch – wohl aber ihre Dynamik, Finanzierungskosten und politische Steuerbarkeit. Je höher die Schulden, desto anfälliger wird der Staatshaushalt gegenüber externen Schocks. Eine neue Rezession, eine geopolitische Eskalation oder ein Anstieg der Kapitalmarktzinsen könnte die Lage rasch verschärfen. Auch die Fähigkeit, in die Zukunft zu investieren – etwa in Bildung, Digitalisierung oder Klimaschutz – wird eingeschränkt, wenn der Schuldendienst einen immer größeren Anteil des Budgets bindet.

    Zudem besteht das Risiko, dass hohe staatliche Kreditaufnahmen privates Kapital verdrängen. Investoren könnten sich stärker auf sichere Staatsanleihen konzentrieren, was den Finanzierungsspielraum von Unternehmen verknappt. Diese sogenannte „crowding-out“-Wirkung bremst mittelbar Wachstum und Innovation.


    Wege aus der strukturellen Überschuldung

    Ein realistischer Schuldenabbau erfordert eine Kombination aus wachstumsorientierter Wirtschaftspolitik, intelligenter Ausgabendisziplin und steuerlicher Reformbereitschaft. Einzelne Stellschrauben:

    • Primärüberschüsse erzielen: Das bedeutet, Einnahmen dauerhaft über die Ausgaben (ohne Zinszahlungen) zu heben. Dazu sind langfristige politische Maßnahmen und Verpflichtungen nötig.
    • Zukunftsinvestitionen stärken: Investitionen in Wachstumstreiber erhöhen mittelfristig die Steuerbasis und entlasten so die Schuldenquote.
    • Sozialausgaben effizienter gestalten: Nicht pauschal kürzen, aber Zielgenauigkeit, Steuerung und Wirkung verbessern.
    • Steuersystem modernisieren: Schlupflöcher schließen, Steuervermeidung bekämpfen, digitale und globale Wertschöpfung erfassen.
    • Finanzmarktzugang sichern: Glaubwürdigkeit durch verlässliche Haushaltspolitik stärkt das Vertrauen der Märkte.

    Ein nachhaltiger Schuldenabbau ist kein Sprint, sondern ein Marathon. Ohne strukturelle Veränderungen bleibt Frankreich anfällig für externe Erschütterungen – und gerät mittelfristig in eine politische Schuldenfalle, bei der neue Schulden nur noch bestehende finanzieren, ohne Spielraum für Zukunftsgestaltung zu lassen.

    Autor: P. Tiko