Schlagwort: Banque de France

  • Frankreichs 54-Milliarden-Kurs: Der Haushalt 2027 wird zum politischen Belastungstest

    Frankreichs 54-Milliarden-Kurs: Der Haushalt 2027 wird zum politischen Belastungstest

    Frankreich steht vor einer der schwierigsten Haushaltsoperationen der vergangenen Jahre. Premierminister Sébastien Lecornu will die öffentlichen Finanzen 2027 mit einem Konsolidierungsvolumen von rund 54 Milliarden Euro stabilisieren. Das Defizit soll auf 5 Prozent der Wirtschaftsleistung begrenzt werden. Ohne neue Maßnahmen, warnt die Regierung, könnte es auf mehr als 6,5 Prozent steigen. Lecornu spricht von einem «Budget der Haushaltsdisziplin», weist den politisch belasteten Begriff der Austerität jedoch zurück. Hinter dieser semantischen Unterscheidung steht ein handfestes Problem: Frankreich muss gleichzeitig sparen, Wachstum schützen, höhere Verteidigungsausgaben finanzieren und eine parlamentarische Mehrheit für einen Haushalt finden, die es derzeit nicht gibt. 54 Milliarden Euro gegen die Eigendynamik der Ausgaben Die Größenordnung des angekündigten Konsolidierungspakets ist erheblich. 54 Milliarden Euro entsprechen annähernd zwei Prozent der jährlichen französischen Wirtschaf…

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Mélenchons Schuldenzauber hat einen Preis

    Mélenchons Schuldenzauber hat einen Preis

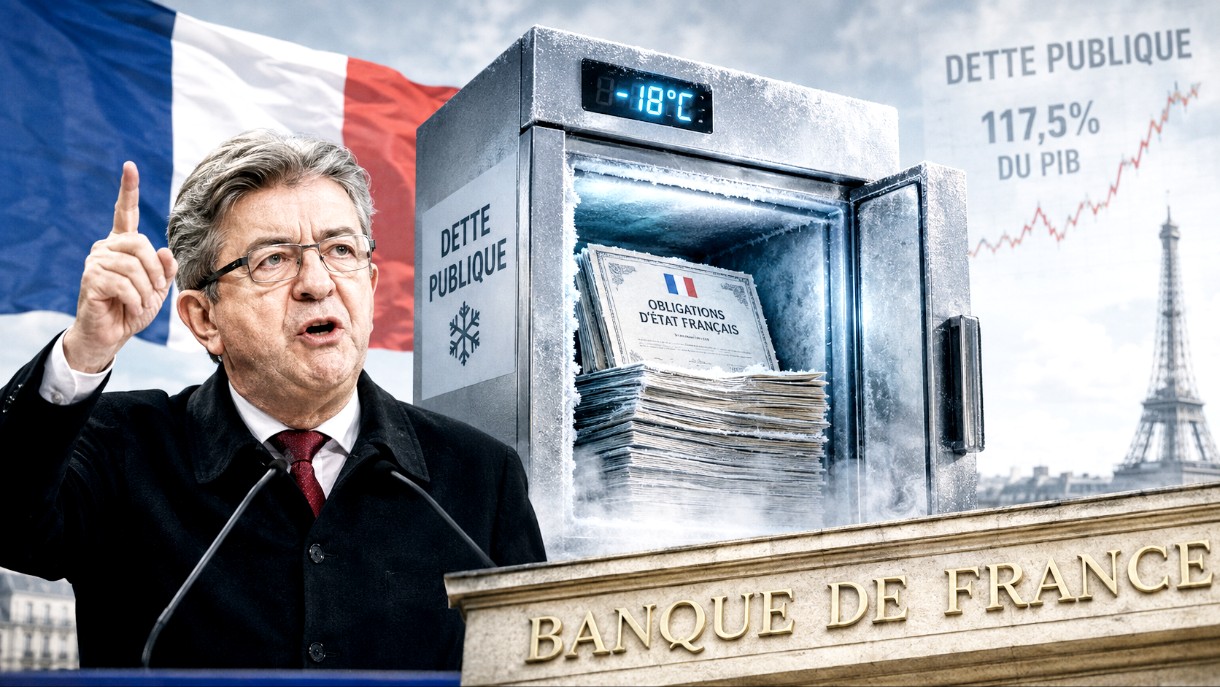
    Jean-Luc Mélenchon hat ein bemerkenswertes Talent dafür, komplizierte ökonomische Fragen auf eingängige politische Formeln zu reduzieren. Sein jüngster Vorschlag bildet keine Ausnahme. Einen Teil der französischen Staatsschulden, der von der Banque de France gehalten wird, möchte der Präsidentschaftskandidat gewissermassen «einfrieren» oder gleich streichen. Was nach technischer Buchhaltung klingt, berührt eine der Grundfragen der europäischen Währungsordnung: Kann sich ein hochverschuldeter Staat seiner Verpflichtungen entledigen, wenn sein Gläubiger die eigene Zentralbank ist? Frankreich hat allen Grund, über seine Schulden nachzudenken. Ende März 2026 beliefen sich diese auf 3,536 Billionen Euro oder 117,5 Prozent der Wirtschaftsleistung. Allein im ersten Quartal kamen 75,6 Milliarden Euro hinzu. Die Agence France Trésor plant für dieses Jahr Nettoemissionen mittel- und langfristiger Anleihen von 310 Milliarden Euro. Mélenchon verspricht einen Ausweg aus diesem Dilemma, ohne Ausgabe…

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Frankreichs Staatsschulden werden zur wachsenden Belastung

    Frankreichs Staatsschulden werden zur wachsenden Belastung

    Jahrelang konnte Frankreich seine Haushaltsdefizite nahezu folgenlos ausweiten. Geld war günstig, die Zinsen befanden sich auf historischen Tiefstständen und die Kapitalmärkte stellten dem Staat bereitwillig immer neue Mittel zur Verfügung. Diese Phase ist vorbei. Mit einer Staatsverschuldung von mehr als 3,5 Billionen Euro und dauerhaft höheren Finanzierungskosten steht Paris vor einer neuen Realität: Nicht mehr allein die Höhe der Schulden bereitet Sorgen, sondern vor allem deren stetig steigende Kosten. Damit entwickelt sich die Staatsverschuldung zunehmend zu einer politischen und wirtschaftlichen Herausforderung. Die Verschuldung wächst weiter Im ersten Quartal 2026 erreichte die französische Staatsverschuldung nach Angaben des Statistikamtes Insee 3.536,1 Milliarden Euro. Das entspricht 117,5 Prozent des Bruttoinlandsprodukts (BIP). Ende 2024 hatte die Schuldenquote noch bei 112,6 Prozent gelegen. Allein zwischen Ende Dezember 2025 und Ende März 2026 nahm die Verschuldung um 75,6…

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Wenn Schulden leise wachsen – und plötzlich das Leben dominieren

    Wenn Schulden leise wachsen – und plötzlich das Leben dominieren

    Überschuldung fällt nicht vom Himmel. Sie schleicht sich ein.

    Ein dauerhaft überzogenes Konto hier, eine Kreditrate dort, eine Rechnung, die man auf nächsten Monat verschiebt. Es sind keine dramatischen Gesten, keine spektakulären Fehlentscheidungen. Es ist der Alltag, der Risse bekommt – und durch diese Risse sickert Monat für Monat finanzielle Schieflage.

    In Frankreich reichen jedes Jahr Tausende Haushalte ein Dossier bei der Banque de France ein, um ein Verfahren wegen Überschuldung zu beantragen. Hinter diesen Aktenbergen stehen keine abstrakten Fälle, sondern Lebensläufe. Menschen, die ihre Arbeit verloren, deren Beziehung zerbrach, die krank wurden. Oder Familien, die schlicht zu viele Kredite nebeneinander laufen ließen, bis aus Übersicht Unübersichtlichkeit und aus Unübersichtlichkeit Ohnmacht entstand.

    Wer die Warnzeichen früh erkennt, rettet mehr als nur Zahlenkolonnen.

    Am Anfang steht eine simple Rechnung. Wenn Fixkosten – Miete, Energie, Versicherungen, Kreditraten – mehr als ein gutes Drittel des Nettoeinkommens verschlingen, schrumpft der Spielraum. Vierzig Prozent markieren keine magische Grenze, doch jenseits davon reagiert jedes unerwartete Ereignis wie ein Schlag gegen ein ohnehin gespanntes Seil.

    Es bleibt kaum Puffer.

    Das Konto rutscht nicht mehr zufällig ins Minus, sondern dauerhaft. Der Dispokredit verwandelt sich vom Notnagel in den Normalzustand. Ein revolvierender Kredit – oft harmlos klingend als „Geldreserve“ beworben – finanziert plötzlich Lebensmittel oder Benzin. Rechnungen treffen ein, bleiben liegen, Mahnungen folgen. Und irgendwann entsteht dieser zähe Gedanke: Hoffentlich kommt heute kein weiterer Brief.

    Hier beginnt der psychologische Teil der Überschuldung.

    Geldsorgen leben nicht nur in Tabellen, sondern im Kopf. Wer den Kontostand meidet wie eine schlechte Nachricht, wer Einschreiben ungeöffnet stapelt, der spürt längst, dass etwas aus dem Gleichgewicht geraten ist. Diese Angst, dieses permanente Grundrauschen – das ist kein Nebenschauplatz, sondern Teil des Problems. Denn wer aus Furcht nicht hinschaut, verliert Zeit. Und Zeit entscheidet.

    Besonders tückisch wirkt der revolvierende Kredit. Er verspricht Flexibilität, kleine Monatsraten, schnelle Verfügbarkeit. Klingt erstmal praktisch, oder? Doch hinter dieser Bequemlichkeit lauern hohe Zinssätze und lange Laufzeiten. Wer nur die Mindestbeträge tilgt, zahlt über Jahre hinweg – oft für Konsum, der längst vergessen ist.

    In Zeiten steigender Preise oder stagnierender Löhne gerät diese Kreditform zur Dauerstütze. Sie ersetzt kein strukturelles Einkommen, sie kaschiert lediglich dessen Fehlen. Und genau darin liegt die Gefahr. Der Kredit dient nicht mehr einer einmaligen Anschaffung, sondern stopft Löcher im laufenden Budget. Aus einer Überbrückung wird ein Dauerzustand.

    Dann kommt der Einschnitt.

    Ein Arbeitsplatzverlust, eine Trennung, eine längere Krankheit – das Einkommen sinkt abrupt. Die Fixkosten aber bleiben hartnäckig. Miete, Versicherungen, Kreditraten: Sie zeigen keine Empathie. Innerhalb weniger Monate summieren sich Rückstände, Mahngebühren, Verzugszinsen. Was zuvor noch knapp kalkuliert wirkte, kippt ins Defizit.

    Erfahrung aus der Beratungspraxis zeigt: Die wenigsten Betroffenen lebten zuvor leichtfertig. Vielen gelang ein fragiles, aber funktionierendes Gleichgewicht. Erst der äußere Schock bringt das System zum Einsturz. Es ist leicht, im Nachhinein von „schlechter Haushaltsführung“ zu sprechen. Es ist schwieriger, die strukturelle Verletzlichkeit moderner Lebensläufe zu erkennen.

    Was also tun, wenn die ersten Risse sichtbar werden?

    Der wichtigste Schritt wirkt banal: hinschauen. Alle Verbindlichkeiten auflisten, Zinssätze notieren, Laufzeiten prüfen, Einnahmen realistisch gegenüberstellen. Dieses nüchterne Inventar schafft Klarheit. Mancher stellt erstaunt fest, wie hoch die monatliche Gesamtbelastung tatsächlich ausfällt. Zahlen können brutal sein – doch sie lügen nicht.

    Der zweite Schritt erfordert Mut: Kontakt zu Gläubigern aufnehmen. Banken und Kreditinstitute ziehen eine verhandelte Lösung einem dauerhaften Zahlungsausfall vor. Stundungen, Ratenanpassungen, zeitweise Pausen – solche Optionen existieren. Wer frühzeitig kommuniziert, signalisiert Zahlungswillen. Schweigen hingegen verschärft die Fronten.

    Hinzu kommen Beratungsstellen und soziale Dienste, die kostenfrei unterstützen. Sie strukturieren Budgets, vermitteln zwischen Schuldnern und Gläubigern, begleiten durch Formulare und Fristen. Und wenn keine außergerichtliche Lösung greift, eröffnet das offizielle Überschuldungsverfahren einen rechtlichen Rahmen, der Zwangsvollstreckungen aussetzt und einen Tilgungsplan ermöglicht. Trotz bestehender Stigmatisierung wirkt dieses Verfahren oft wie ein Schutzschild.

    Überschuldung trifft nicht nur das Bankkonto.

    Langandauernde finanzielle Not geht mit erhöhtem Risiko für Angststörungen und Depressionen einher. Partnerschaften geraten unter Druck, familiäre Konflikte verschärfen sich. Scham isoliert. Man spricht nicht gern über Geld – schon gar nicht über fehlendes. Dabei entzieht gerade diese Isolation den Betroffenen wertvolle Unterstützung.

    Auch die Zukunft bleibt nicht unberührt. Ein negativer Eintrag in Kreditdateien erschwert spätere Finanzierungen. Der Weg zurück zu stabilen Verhältnissen verlangt Disziplin, Geduld und Zeit. Aber er ist möglich.

    All dies verweist auf ein strukturelles Defizit: Finanzbildung spielt im schulischen Alltag eine Nebenrolle. Begriffe wie effektiver Jahreszins, Tilgungsplan oder Gesamtkosten eines Kredits erscheinen vielen als Fachchinesisch. Dabei betreffen sie Millionen Menschen direkt. Wer Verträge unterschreibt, sollte ihre Mechanik verstehen. Finanzielle Mündigkeit bildet keinen Luxus, sondern eine Voraussetzung moderner Bürgerlichkeit.

    Gleichzeitig tragen Kreditinstitute Verantwortung. Eine seriöse Bonitätsprüfung schützt nicht nur das Institut, sondern auch den Kunden. Politik wiederum setzt den regulatorischen Rahmen, der exzessive Kreditvergabe eindämmt oder begünstigt. Überschuldung entsteht selten im luftleeren Raum. Sie gedeiht im Zusammenspiel individueller Entscheidungen und struktureller Bedingungen.

    Am Ende bleibt eine Frage der Würde.

    Überschuldung kennt keine eindeutige soziale Schublade. Sie betrifft Angestellte, Selbständige, Rentner, junge Familien. Sie entsteht nicht aus moralischem Versagen, sondern aus einer schleichenden Diskrepanz zwischen Einnahmen und Verpflichtungen. Wer die frühen Signale ernst nimmt, gewinnt Handlungsspielraum. Wer Hilfe sucht, beweist keine Schwäche, sondern Verantwortungsbewusstsein.

    Man muss das Rad nicht gegen die Wand fahren, um zu merken, dass die Spur zu schmal geworden ist.

    Manchmal reicht es, rechtzeitig zu bremsen.

    Andreas M. Brucker
  • Der schleichende Zinsverlust – warum das Livret A ab Februar weniger einbringt

    Der schleichende Zinsverlust – warum das Livret A ab Februar weniger einbringt

    Es gehört zu den Konstanten des französischen Alltags, fast so selbstverständlich wie das Baguette am Morgen oder der Espresso an der Ecke. Dasieht man genauer hin, liegt in vielen Schubladen, Ordnern und Online-Banking-Apps ein kleines finanzielles Sicherheitsnetz: das Livret A. Nun aber verliert dieses Symbol der Sparsamkeit erneut an Spannung. Ab dem 1. Februar sinkt seine Verzinsung von 1,7 auf 1,5 Prozent. Keine dramatische Zäsur, kein lauter Einschnitt – eher ein weiteres leises Nachlassen, das sich erst mit der Zeit bemerkbar macht. Angekündigt wurde die Senkung vom französischen Wirtschaftsminister Roland Lescure, sachlich und in der bekannten Sprache der wirtschaftlichen Vernunft. Auch das Livret d’épargne populaire, das Sparkonto für Haushalte mit geringerem Einkommen, bleibt von der Entwicklung nicht verschont. Sein Zinssatz sinkt von 2,7 auf 2,5 Prozent. Zwei Zehntelprozentpunkte. Auf dem Papier eine Kleinigkeit. Im Alltag vieler Menschen jedoch ein weiteres Zeichen dafür, …

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Heute in der Geschichte: Der 14. April

    Heute in der Geschichte: Der 14. April

    Der 14. April ist ein Datum, das in der Weltgeschichte mehrfach mit dramatischen Wendepunkten, kulturellen Meilensteinen und technischen Durchbrüchen verbunden ist. Von politischen Umbrüchen über Naturkatastrophen bis hin zu kulturellen Höhepunkten – dieser Tag hat Spuren hinterlassen, die bis heute…

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Frankreich drosselt Erwartungen: Handelskonflikte drücken Wirtschaftsprognose

    Frankreich drosselt Erwartungen: Handelskonflikte drücken Wirtschaftsprognose

    Ein wirtschaftliches Gewitter zieht auf – und Frankreich spannt vorsorglich den Schirm auf. Die Regierung hat ihre Wachstumsprognose für 2025 von ohnehin schon bescheidenen 0,9 % auf 0,7 % gesenkt. Der Grund: die wachsenden Turbulenzen auf dem internationalen Handelsparkett – allen voran durch US-Präsident Donald Trump ausgelöste Zölle. Ein geopolitisches Pokerspiel mit wirtschaftlichem Preis Mit der Ankündigung neuer Zölle hat Trump die Karten neu gemischt. Zwar gelten die verschärften Maßnahmen aktuell nur gegenüber China – mit Zollsätzen von satten 125 % –, doch die Unsicherheit ist längst weltweit spürbar. Für Frankreich, das stark vom Export abhängt, sind das keine guten Nachrichten. Wirtschaftsminister Éric Lombard spricht von „bestehenden Unsicherheiten“, die eine „Anpassung der Erwartungen“ erforderlich machen. Dahinter steht nichts anderes als die Sorge, dass sich die Weltwirtschaft abkühlt – und Frankreich mittendrin friert. Der Spagat zwischen Wachstum und Sparpolitik Trotz …

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Heute in der Geschichte: Der 28. Februar

    Heute in der Geschichte: Der 28. Februar

    Der 28. Februar – ein scheinbar gewöhnlicher Tag, der in Wahrheit voller historischer Ereignisse steckt. Von politischen Umwälzungen über wissenschaftliche Durchbrüche bis hin zu kulturellen Meilensteinen: Wer hätte gedacht, dass dieser Tag so viel Geschichte in sich trägt? Werfen wir einen Blick auf einige der bedeutendsten Ereignisse weltweit – und besonders in Frankreich.

    Weltweite Ereignisse am 28. Februar

    1953: Die Entdeckung der DNA-Struktur – Ein Wendepunkt der Wissenschaft

    Eines der bedeutendsten wissenschaftlichen Ereignisse des 20. Jahrhunderts fand am 28. Februar 1953 statt. Die Forscher James Watson und Francis Crick entschlüsselten die Doppelhelix-Struktur der DNA – eine Entdeckung, die das Verständnis der Genetik revolutionierte. In einem legendären Moment betrat Crick das „Eagle Pub“ in Cambridge und verkündete lautstark, dass sie das „Geheimnis des Lebens“ gelüftet hätten.

    Doch so revolutionär diese Entdeckung auch war, sie war nicht allein ihr Verdienst. Die Arbeiten der Wissenschaftlerin Rosalind Franklin spielten eine entscheidende Rolle, wurden aber lange Zeit nicht ausreichend gewürdigt.

    1986: Das Ende der Marcos-Diktatur auf den Philippinen

    Nach über 20 Jahren autoritärer Herrschaft floh Ferdinand Marcos am 28. Februar 1986 aus dem Präsidentenpalast in Manila und beendete damit eine Ära der Korruption und politischen Unterdrückung. Die sogenannte „People Power Revolution“, eine friedliche Protestbewegung, zwang ihn schließlich ins Exil. An seiner Stelle übernahm Corazon Aquino die Präsidentschaft – eine der wenigen Frauen in der Geschichte, die durch eine Volksbewegung an die Macht kamen.

    1933: Der Tag nach dem Reichstagsbrand – Beginn der Nazi-Diktatur

    Am 27. Februar 1933 ging das Berliner Reichstagsgebäude in Flammen auf. Am Morgen des 28. Februar nutzte die NS-Regierung das Ereignis als Vorwand, um eine der einschneidendsten Verordnungen der Weimarer Republik zu erlassen: Die „Reichstagsbrandverordnung“. Diese setzte wesentliche Grundrechte außer Kraft und leitete die systematische Verfolgung politischer Gegner ein. Es war der erste große Schritt zur totalitären Herrschaft der Nationalsozialisten.

    1844: Ein Schiffbruch mit politischen Folgen in den USA

    Ein kurioses, aber folgenschweres Ereignis ereignete sich am 28. Februar 1844 in den USA. Während einer Demonstrationsfahrt des Kriegsschiffs USS Princeton explodierte eines der Bordgeschütze – mit tragischen Folgen. Mehrere hochrangige Politiker kamen ums Leben, darunter der Außenminister Abel P. Upshur. Das Unglück führte zu einem politischen Umbruch und beeinflusste indirekt die Annexion von Texas.

    Letzte Tag des Februars – Ein Datum mit besonderen Eigenheiten

    Da der Februar der kürzeste Monat ist, fällt der 28. Februar in normalen Jahren auf den letzten Tag des Monats. In Schaltjahren hingegen gibt es einen weiteren Tag – den 29. Februar. In einigen Rechtsordnungen der Welt entstehen dadurch kuriose Situationen, etwa bei Verträgen oder Steuerfristen.

    Der 28. Februar in der französischen Geschichte

    1700: Gründung der Banque de France wird beschlossen

    Der Weg zur Gründung der Banque de France begann offiziell im Jahr 1700 mit der Entscheidung, ein zentrales Finanzinstitut zu schaffen. Zwar wurde die Bank erst 1800 unter Napoleon Bonaparte endgültig gegründet, doch die ersten Planungen reichen bis in diese Zeit zurück. Sie wurde ein entscheidender Faktor für die wirtschaftliche Stabilisierung Frankreichs.

    1848: Revolution in Paris – Abschaffung der Monarchie

    Der Februar 1848 war in Frankreich eine Zeit des Umbruchs. Nach mehreren Tagen des Aufstands dankte König Louis-Philippe ab, und am 28. Februar wurde in Paris offiziell die Zweite Republik ausgerufen. Es war eine Zeit der Hoffnung, aber auch der politischen Unsicherheit – eine Revolution, die nicht nur Frankreich, sondern ganz Europa erschütterte.

    1935: Einführung des 40-Stunden-Arbeitszeitgesetzes in Frankreich

    Am 28. Februar 1935 wurde in Frankreich ein bedeutender Meilenstein der Arbeiterrechte erreicht. Das Gesetz zur Einführung der 40-Stunden-Woche wurde verabschiedet – ein großer Fortschritt für die Arbeitnehmer des Landes. Frankreich sollte auch in späteren Jahren Vorreiter in arbeitsrechtlichen Reformen bleiben.

    1984: Einführung der „TGV Atlantique“-Strecke beschlossen

    Der französische Hochgeschwindigkeitszug TGV revolutionierte den Bahnverkehr in Europa. Am 28. Februar 1984 fiel die Entscheidung für die „TGV Atlantique“-Strecke, die Paris mit dem Westen Frankreichs verbinden sollte. Heute ist der TGV eines der bekanntesten Symbole für französische Ingenieurskunst.

    Ein Tag, der Geschichte schrieb

    Ob politische Revolutionen, wissenschaftliche Durchbrüche oder gesellschaftliche Veränderungen – der 28. Februar zeigt, wie vielschichtig Geschichte sein kann. Manchmal sind es große, weltbewegende Ereignisse, manchmal kleine Entscheidungen, die langfristig enorme Auswirkungen haben. Wer weiß, welche Entwicklungen dieser Tag noch in der Zukunft bereithält?

  • Banque de France verdoppelt Wachstumsprognose für das Jahr 2023 auf 0,6%

    Banque de France verdoppelt Wachstumsprognose für das Jahr 2023 auf 0,6%

    Die Banque de France gab am Montagmorgen ihre Wachstumsprognose für das Jahr 2023 bekannt. Die ursprüngliche Prognose lag bei 0,3 %. Die Banque de France verdoppelt jetzt die Prognose auf 0,6 % des Bruttoinlandsprodukts.

    Die Banque de France verdoppelte am Montag ihre Wachstumsprognose für das Jahr 2023 und rechnet nun mit einem Anstieg des Bruttoinlandsprodukts (BIP) um 0,6%, während sie in ihren vorherigen, im Dezember veröffentlichten Projektionen noch von einem Wachstum von 0,3% ausgegangen war. An der Inflationsfront senkt die Zentralbank ihre Prognose für 2023 und erwartet einen Höhepunkt des Anstiegs der Lebensmittelpreise „gegen Ende des ersten Halbjahres“, so Matthieu Lemoine, einer der Autoren der makroökonomischen Projektionen 2023-2025 der Zentralbank, die am Montag veröffentlicht wurden. Danach könnten die Preise langsamer steigen, dank der „erwarteten Entspannung bei den Preisen für landwirtschaftliche Betriebsmittel (…) und den internationalen Preisen für landwirtschaftliche Rohstoffe“, erklärt die Banque de France.

    Diese Prognosen für die Wirtschaftstätigkeit und die Inflation sind jedoch von „zahlreichen Unwägbarkeiten“ abhängig. „Die indirekten Auswirkungen der jüngsten Banken- und Finanzvolatilität sind genau zu beobachten, wie die jüngsten Ereignisse, die durch die Schließung der Silicon Valley Bank in den USA oder die Unsicherheit um die Credit Suisse ausgelöst wurden, in Erinnerung gerufen haben“.

    Die Schwierigkeiten der amerikanischen und schweizerischen Banken führten zu chaotischen Reaktionen an den europäischen Finanzplätzen, darunter auch an der Pariser Börse. Abgesehen von diesen Unwägbarkeiten rechnet die Banque de France für 2024 (1,2 % wie in ihrer vorherigen Prognose) und 2025 (1,7 % gegenüber 1,8 %) mit einem deutlichen Wachstumsanstieg.

    Wie erklärt sich die Verdoppelung der Wachstumsprognose?
    Für das Jahr 2023 begründet die Zentralbank die Verdoppelung ihrer Wachstumsprognose mit einer geringer als erwarteten Inflation (insbesondere Energieinflation) und „einem höheren Wachstum der an Frankreich gerichteten weltweiten Nachfrage“. Diese positiven Überraschungen werden jedoch durch das „finanzielle Umfeld“ des Landes gedämpft, da Anleihezinsen weniger günstig sind als im Dezember. Auch nach der Anhebung bleibt die Wachstumsprognose für 2023 hinter den Prognosen der OECD (0,7%, am Freitag um 0,1 Punkte angehoben) und der Regierung (1%) zurück.

    „Die Erholungsphase wird 2024 wieder deutlich anlaufen“, dank der Wiederbelebung des Haushaltskonsums. Der Harmonisierte Verbraucherpreisindex (HVPI) – das Inflationsbarometer, das auf europäischer Ebene als Referenz dient und das die Banque de France in ihren Projektionen verwendet – solle 2023 im Jahresdurchschnitt 5,4% betragen, gegenüber den bisher erwarteten 6%. Danach würde der HVPI auf 2,4% im Jahr 2024 und 1,9% im Jahr 2025 zurückgehen und damit unter die 2%-Marke fallen, die dem Inflationsziel der Europäischen Zentralbank (EZB) entspricht.

  • Frankreich: Inflation wird laut der Banque de France ab Juni sinken

    Frankreich: Inflation wird laut der Banque de France ab Juni sinken

    Die Banque de France rechnet ab Juni mit einem spürbaren Rückgang der Inflation.

    Die Banque de France hat ihre Prognose für die Inflation in Frankreich bekannt gegeben. Sie soll im ersten Halbjahr 2023 ihren Höhepunkt erreichen und dann ab Juni sinken, bevor sie bis Ende 2024 oder bis Anfang 2025 wieder auf eine normales Niveau absinkt.

    „Wir dürften den Höhepunkt dieser Inflation in diesem Halbjahr erleben, und sie wird (…) ich glaube, ab Juni zu sinken beginnen. Wir werden die Inflation bis Ende nächsten Jahres oder Anfang 2025 auf 2% senken. Das ist unsere Verpflichtung“, sagte der Gouverneur der Banque de France, François Villeroy de Galhau, am Donnerstag auf dem Sender France 2.

    François Villeroy de Galhau schließt zum jetzigen Zeitpunkt eine Rezession im Jahr 2023 aus, „außer natürlich im Falle eines neuen Großereignisses“. Für das Gesamtjahr „erwarten wir ein schwach positives Wachstum von durchschnittlich 0,3 %, aber es gibt natürlich Unsicherheiten“, so der Gouverneur der Banque de France. Die Wirtschaftstätigkeit in Frankreich nahm auch im Januar zu.