Schlagwort: Versicherungen

  • Verhagelter Sommer: Frankreichs Werkstätten versinken in Reparaturaufträgen

    Verhagelter Sommer: Frankreichs Werkstätten versinken in Reparaturaufträgen

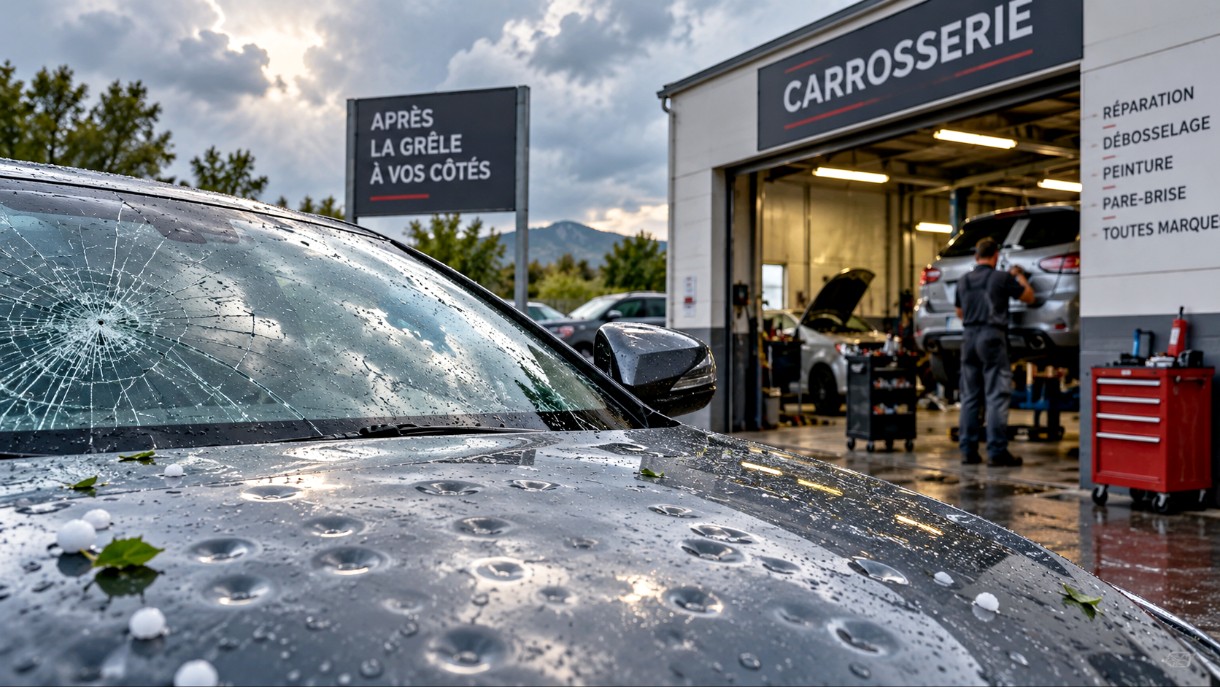
    Der Sommer brachte vielen Regionen Frankreichs nicht nur Hitze und Ferienlaune. Heftige Gewitter mit teils massivem Hagelschlag hinterließen auf Tausenden Fahrzeugen ihre Spuren – und bescherten Karosseriebetrieben und Autowerkstätten eine Auftragswelle, die noch Monate nachhallen dürfte.

    „Das bringt uns enorm viel Arbeit“, lautet der nüchterne Befund vieler Werkstattbetreiber. Hinter diesem Satz steckt ein Problem, das Autofahrer unmittelbar zu spüren bekommen: Die Terminkalender der Betriebe sind voll, Ersatzteile müssen organisiert und beschädigte Fahrzeuge zunächst von Versicherungen begutachtet werden.

    In besonders stark betroffenen Regionen müssen Autofahrer deshalb mitunter mehrere Monate auf einen freien Reparaturtermin warten.

    Die Schäden ähneln sich. Motorhauben und Fahrzeugdächer sehen nach schweren Hagelgewittern aus wie zerbeultes Blech aus der Werkstatt eines wenig talentierten Lehrlings. Kleine und größere Einschläge verteilen sich über die Karosserie, Scheiben zeigen Risse oder sind vollständig zerbrochen. Besonders begehrt sind deshalb Fachleute für die sogenannte lackschadenfreie Ausbeultechnik. Dabei drücken oder ziehen Spezialisten Dellen möglichst zurück, ohne anschließend ganze Fahrzeugteile neu lackieren zu müssen.

    Was früher vielerorts eher zum saisonalen Zusatzgeschäft gehörte, entwickelt sich für manche Betriebe zu einem beträchtlichen Teil ihrer Arbeit. Wiederkehrende Hagelereignisse treffen innerhalb kurzer Zeit zahlreiche Fahrzeuge gleichzeitig. Genau darin liegt die Herausforderung: Ein einzelnes beschädigtes Auto bringt eine Werkstatt nicht aus dem Takt. Hunderte Fahrzeuge aus derselben Region schon.

    Für Besitzer beginnt nach dem Unwetter deshalb häufig ein Geduldsspiel. Schaden fotografieren, Versicherung verständigen, Begutachtung abwarten, Werkstatttermin vereinbaren – und dann heißt es erst einmal: warten. Wie lange, hängt von der Region, dem Ausmaß der Schäden und der Auslastung des jeweiligen Betriebs ab. Während kleinere Reparaturen teilweise vergleichsweise rasch erledigt werden, liegen die verfügbaren Termine für umfangreichere Karosseriearbeiten in stark belasteten Werkstätten teils mehrere Monate in der Zukunft.

    Auch die Versicherer geraten unter Druck. Nach schweren Hagelzügen treffen innerhalb kürzester Zeit außergewöhnlich viele Schadenmeldungen ein. Jede davon muss erfasst, geprüft und je nach Fall durch einen Sachverständigen bewertet werden. Diese geballte Menge verlängert die Bearbeitungszeiten zusätzlich und wirkt sich wiederum auf die Werkstätten aus, die bei vielen Reparaturen zunächst auf Freigaben warten.

    Für die Branche besitzt die Entwicklung eine bemerkenswerte Kehrseite. Mehr Aufträge klingen zunächst nach guten Geschäften. Doch wenn Stellflächen vollstehen, Kunden täglich nach Terminen fragen und qualifiziertes Personal ohnehin knapp ist, verwandelt sich der vermeintliche Segen schnell in organisatorischen Dauerstress. Mehr Arbeit bedeutet eben nicht automatisch leichter verdientes Geld.

    Der Hagelsommer zeigt damit ziemlich handfest, wie extreme Wetterereignisse ganze Dienstleistungsketten beschäftigen. Vom beschädigten Autodach über den Gutachter bis zum Versicherungsbüro zieht sich eine lange Spur.

    Und während die letzte Gewitterwolke längst verschwunden ist, bleiben ihre Dellen noch monatelang sichtbar.

    Daniel Ivers

  • Frankreichs Hitzerechnung: Der Klimawandel wird zum Wirtschaftsfaktor

    Frankreichs Hitzerechnung: Der Klimawandel wird zum Wirtschaftsfaktor

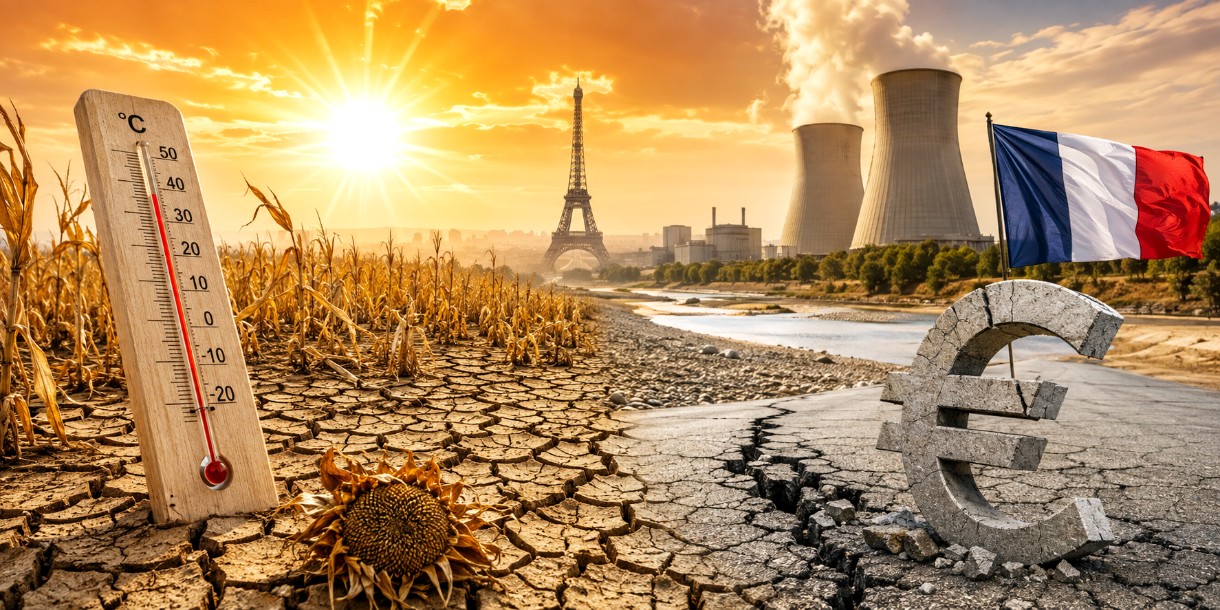
    Lange ließ sich über den Klimawandel reden, als handle es sich vor allem um eine ökologische Herausforderung für kommende Jahrzehnte. Der Sommer 2026 räumt mit dieser bequemen Vorstellung auf. In Frankreich bekommt die Erderwärmung inzwischen ein Preisschild – und darauf steht eine Summe, die selbst in Paris niemand mehr als Randnotiz verbuchen dürfte.

    Die Rechnung für Hitzewellen und Dürre steigt.

    Nach ersten offiziellen Schätzungen könnten die außergewöhnlich hohen Temperaturen und die Trockenheit dem französischen Wirtschaftswachstum in diesem Jahr rund 0,1 Prozentpunkte nehmen. Eine solche Zahl wirkt auf den ersten Blick beinahe harmlos. Ein Zehntelprozentpunkt – was soll das schon sein?

    In einer Volkswirtschaft von der Größe Frankreichs lautet die Antwort: ziemlich viel.

    Bereits im August stand eine Belastung zwischen zehn und 15 Milliarden Euro im Raum. Damit lägen die wirtschaftlichen Schäden höher als während der schweren Dürre von 2022. Noch handelt es sich um vorläufige Berechnungen. Doch gerade darin steckt das Unangenehme: Die endgültige Rechnung dürfte erst sichtbar sein, wenn Ernten eingebracht, Versicherungsschäden erfasst, Reparaturen bezahlt und Produktionsausfälle bilanziert sind.

    Am deutlichsten zeigt sich die Lage auf Frankreichs Feldern. Landwirtschaft funktioniert seit jeher als Wirtschaften mit Unsicherheit. Bauern kennen schlechte Jahre, Hagel, Frost und Trockenperioden. Doch extreme Hitze und lang anhaltender Wassermangel verändern die Größenordnung des Risikos.

    Getreide, Mais, Obst und Gemüse leiden unter fehlendem Wasser und hohen Temperaturen. Auch der französische Weinbau, wirtschaftlich wie kulturell eine Institution des Landes, gerät unter Druck. Reben mögen Sonne. Irgendwann allerdings wird aus mediterraner Wärme schlicht Hitzestress.

    Für Viehhalter beginnt die Rechnung ebenfalls nicht erst bei der Ernte. Trockene Weiden bedeuten weniger Futter. Zusätzliches Futter kostet Geld. Kühe reagieren auf große Hitze zudem mit sinkender Milchleistung. So entsteht eine Kette wirtschaftlicher Belastungen, die beim Landwirt beginnt und irgendwann an der Supermarktkasse endet.

    Das ist der Punkt, an dem Klimapolitik plötzlich sehr alltäglich wird.

    Denn geringere Ernten bedeuten nicht bloß niedrigere Einkommen landwirtschaftlicher Betriebe. Sie beeinflussen Lebensmittelpreise, Importe, Handelsströme und staatliche Unterstützungsprogramme. Was auf einem ausgedörrten Maisfeld beginnt, landet womöglich Monate später auf dem Kassenzettel einer Familie in Lyon, Bordeaux oder Lille.

    Auch Frankreichs Energiesystem spürt die Hitze. Das Land setzt traditionell stark auf Kernenergie. Doch Kernkraftwerke brauchen Wasser zur Kühlung. Erwärmen sich Flüsse zu stark oder führen sie zu wenig Wasser, lässt sich die Produktion einzelner Anlagen nicht beliebig fortsetzen. Gleichzeitig leidet die Wasserkraft unter niedrigen Pegeln und geringen Reserven.

    Die Ironie liegt auf der Hand: Ausgerechnet dann, wenn Klimaanlagen, Kühlgeräte und andere elektrische Systeme stärker laufen, gerät die Stromproduktion teilweise unter zusätzlichen Druck.

    Nicht nur Maschinen kommen an Grenzen. Menschen ebenso.

    Wer bei 35 oder 40 Grad auf einer Baustelle arbeitet, auf einem Feld steht oder in einer schlecht gekühlten Halle körperliche Arbeit verrichtet, produziert nicht mit derselben Geschwindigkeit wie bei gemäßigten Temperaturen. Baustellen verlangsamen sich, Arbeitszeiten müssen angepasst werden, Fehlzeiten steigen. Selbst in Büros sinkt die Konzentration, wenn Gebäude nachts kaum noch abkühlen.

    Das klingt banal, ist volkswirtschaftlich jedoch ziemlich handfest. Produktivität besteht schließlich aus Millionen Arbeitsstunden. Werden viele davon weniger effizient, taucht der Effekt irgendwann in Unternehmensbilanzen und Konjunkturdaten auf.

    Und dann sind da noch jene Schäden, die besonders sichtbar auftreten: Waldbrände, beschädigte Straßen, belastete öffentliche Netze und Risse in Gebäuden.

    Vor allem das sogenannte Schrumpfen und Quellen tonhaltiger Böden entwickelt sich in Frankreich zu einem kostspieligen Problem. Trocknet solcher Boden stark aus und nimmt später wieder Wasser auf, bewegt er sich. Häuser bewegen sich leider nicht besonders gern mit. Risse in Wänden und Fundamenten führen zu hohen Reparaturkosten und Versicherungsfällen.

    Spätestens hier endet die Vorstellung, Klimaschäden beträfen ausschließlich Landwirte oder Bewohner besonders heißer Regionen. Sie erreichen Hauseigentümer, Versicherer, Kommunen, Steuerzahler und letztlich den Staat.

    Das eigentlich Beunruhigende am Sommer 2026 liegt deshalb weniger in der Zahl von zehn oder 15 Milliarden Euro. Frankreich könnte eine solche Summe verkraften. Eine große Volkswirtschaft stolpert nicht wegen eines einzelnen heißen Sommers aus den Schuhen.

    Problematisch wird die Sache, wenn aus dem außergewöhnlichen Ereignis eine wiederkehrende Belastung entsteht.

    Genau darauf deutet vieles hin. Unternehmen, Gemeinden und Zentralstaat müssen mehr Geld in Anpassung investieren: Wasserreserven sichern, Leitungsnetze modernisieren, landwirtschaftliche Kulturen widerstandsfähiger machen, Gebäude gegen Hitze schützen und Wälder besser vor Bränden bewahren. Das sind keine hübschen Zusatzprojekte für Zeiten voller Staatskassen. Sie entwickeln sich zur wirtschaftlichen Infrastruktur des 21. Jahrhunderts.

    Frankreich steht damit vor einer unangenehmen fiskalischen Wahrheit. Klimaschäden kosten Geld – Klimaanpassung ebenfalls.

    Nichts zu tun wäre trotzdem die teuerste Variante. Wer eine Straße erst repariert, nachdem extreme Hitze sie beschädigt hat, spart vorher lediglich auf dem Papier. Wer Städte nicht gegen hohe Temperaturen vorbereitet, bezahlt später über Gesundheitskosten, Produktivitätsverluste und steigenden Energiebedarf. Und wer Landwirtschaft dauerhaft von immer knapperem Wasser abhängig lässt, verschiebt das Problem lediglich bis zur nächsten Dürre.

    So verändert sich auch die politische Debatte. Klimaschutz erschien lange als Konflikt zwischen Ökologie und Ökonomie: Auf der einen Seite Umweltschützer, auf der anderen Unternehmen, Arbeitsplätze und Wachstum. Diese Gegenüberstellung verliert zunehmend ihren Sinn.

    Der Klimawandel selbst ist längst ein ökonomischer Faktor.

    Er beeinflusst Wachstum, Lebensmittelpreise, Energieversorgung, Versicherungsprämien, Immobilienwerte und öffentliche Haushalte. Selbst die Wettbewerbsfähigkeit ganzer Branchen hängt davon ab, wie gut sie mit Hitze, Wassermangel und anderen Extremereignissen umgehen.

    Frankreich erlebt damit eine Entwicklung, die weit über seine Grenzen hinausweist. Europas Volkswirtschaften müssen Klimarisiken zunehmend so behandeln, wie sie Energiepreise, Zinsen oder Rohstoffversorgung behandeln: als reale Größe wirtschaftlicher Planung.

    Die entscheidende Frage lautet deshalb nicht mehr, was ein heißer Sommer kostet.

    Sie lautet, wie teuer eine Zukunft wird, in der solche Sommer nicht länger Ausnahme, sondern Teil der wirtschaftlichen Normalität sind.

    Und diese Rechnung hat gerade erst begonnen.

    Andreas M. Brucker
  • Mégafeu en Gironde: Wut über den Wiederaufbau überschattet Besuch von Premierminister Lecornu

    Mégafeu en Gironde: Wut über den Wiederaufbau überschattet Besuch von Premierminister Lecornu

    Der Besuch von Premierminister Sébastien Lecornu in Le Porge (Département Gironde) ist am Montag von lautstarken Protesten begleitet worden. Eigentlich sollte der Termin den offiziellen Auftakt für den Wiederaufbau nach dem verheerenden Waldbrand markieren, der im Juli mehr als 40.000 Hektar zerstörte. Stattdessen wurde der Regierungschef von Buhrufen und feindseligen Sprechchören eines Teils der betroffenen Bevölkerung empfangen. Der Vorfall verdeutlicht die wachsende Kluft zwischen den Bewohnern der Brandregion und der französischen Regierung. Die Verärgerung vieler Einwohner hat mehrere Ursachen. Zahlreiche Betroffene sind überzeugt, dass ihre Gemeinden während der Bekämpfung des Großbrandes nicht ausreichend geschützt wurden. Nach ihrer Auffassung seien die verfügbaren Einsatzkräfte und Löschmittel vorrangig auf die Halbinsel Cap-Ferret konzentriert worden. Diese Darstellung wurde von den zuständigen Behörden, den Feuerwehren und der Regierung stets zurückgewiesen. Dennoch hält sic…

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Wenn das Wetter zur finanziellen Last wird – Wie Naturkatastrophen die Versicherungsprämien explodieren lassen

    Wenn das Wetter zur finanziellen Last wird – Wie Naturkatastrophen die Versicherungsprämien explodieren lassen

    Rive-de-Gier, ein beschaulicher Ort in der französischen Region Auvergne-Rhône-Alpes, kennt den Klang von Regen nur allzu gut. Doch was im Oktober 2024 vom Himmel fiel, hatte wenig mit einem sanften Herbstnieseln zu tun. Wassermassen stürzten in die engen Gassen, mitgerissen wurden Schlamm und Gestein – ein Inferno, das die kleine Gemeinde bis heute nicht loslässt.

    Ein Jahr ist vergangen, doch für die Betroffenen ist seither kaum Ruhe eingekehrt. Nicht nur der Wiederaufbau stellt sie vor Herausforderungen – auch die finanziellen Folgen wiegen schwer. Denn mit jedem weiteren Unwetter steigen auch die Kosten, die Versicherte tragen müssen. Und zwar drastisch.


    Ein System unter Druck

    Frankreich erlebt derzeit, was viele Länder schon spüren: Die Folgen des Klimawandels treffen nicht nur Landschaften, sondern zunehmend auch die Geldbeutel der Menschen. Die Zahl der Naturkatastrophen nimmt zu – und mit ihr die sogenannten „Surprimes“, also Zusatzprämien für Versicherungen.

    Wo früher 25 Euro jährlich für die Naturgefahrenversicherung fällig wurden, stehen nun im Schnitt 42 Euro im Jahr auf der Rechnung. Das mag auf den ersten Blick nach einem moderaten Anstieg klingen, doch in Kombination mit deutlich höheren Selbstbeteiligungen – etwa bei Schäden durch Dürre – geraten viele Haushalte finanziell ins Schwanken.

    Wer heute durch klimabedingte Trockenheit Risse in den Wänden entdeckt, zahlt nicht mehr 380 Euro Selbstbehalt, sondern viermal so viel: 1.520 Euro. Eine Belastung, die insbesondere jene trifft, die ohnehin nur knapp über die Runden kommen.


    „Es ist teuer – aber wir haben keine Wahl“

    „Es ist nervig, aber was soll man machen?“, sagt ein Anwohner von Rive-de-Gier. „Mein Haus wurde auch überflutet. Zum Glück hatte ich eine gute Versicherung. Aber genug zahlt sie trotzdem nie.“ Worte, die nach Resignation klingen, und doch die Realität vieler widerspiegeln.

    Eine Nachbarin sieht es ähnlich – verständnisvoll, aber auch wütend: „Ich kann das alles nachvollziehen. Aber fair ist das nicht. Schließlich sucht man sich das Wetter nicht aus.“ Der Ärger ist greifbar – und gerechtfertigt.

    Denn während das Versicherungssystem auf Solidarität fußt, fühlen sich viele von eben dieser Solidarität ausgeschlossen. Wer mehrfach von Katastrophen heimgesucht wird, bezahlt nicht nur mit Nervenkraft, sondern auch mit steigenden Prämien.


    Ein teures Gleichgewicht

    Die Versicherer rechtfertigen die Preissteigerungen mit nüchternen Zahlen. Der Anstieg an Schadensfällen, die enormen Baukosten infolge teurer Materialien und die steigende Frequenz extremer Wetterlagen – das alles zwinge zu höheren Beiträgen.

    Olivier Moustacakis, Geschäftsführer von Assurland.com, bringt es auf den Punkt: „Die Rechnung geht nicht mehr auf. Die Schadenshäufigkeit, die Summen der Entschädigungen, die explodierenden Materialpreise – für die Versicherten wird das immer kostspieliger.“

    Tatsächlich summierten sich die Schäden durch Naturkatastrophen in Frankreich allein in den letzten vier Jahren auf jährlich durchschnittlich sechs Milliarden Euro. Ein Betrag, der das Solidaritätsprinzip der Versicherungen auf eine harte Probe stellt.


    Die unsichtbare Rechnung des Klimawandels

    Was früher als Ausnahme galt, ist längst zur Regel geworden: Überschwemmungen, Dürren, Hagelstürme, Waldbrände – die Natur kennt keine Pause mehr. Und jede Katastrophe schreibt sich in die Kalkulation der Versicherer ein.

    Die Folge: Nicht nur Betroffene, auch all jene, die bislang verschont blieben, zahlen drauf. Denn das System des Risikoausgleichs kennt keine Gnade – es verteilt die Kosten flächendeckend. In diesem Jahr stiegen die Versicherungsprämien im Durchschnitt um zwölf Prozent. Tendenz: weiter steigend.

    Dabei trifft es vor allem Hausbesitzer. Wer heute eine Immobilie in risikobehafteter Lage besitzt, steht vor einem Dilemma: Entweder hohe Beiträge und Auflagen in Kauf nehmen – oder die Immobilie aufgeben. Doch wohin zieht man, wenn Extremwetter kein regionales Phänomen mehr ist?


    Zwischen Risiko und Realität

    Frankreich steht exemplarisch für eine Entwicklung, die ganz Europa betrifft: Die klimatische Zeitenwende macht vor keiner Versicherung Halt. Und auch wenn Politik und Versicherer betonen, man müsse das System stabil halten – die Frage bleibt, wie lange es noch hält.

    Denn wenn Versicherungen zu teuer werden, steigen Menschen aus. Wenn sie aber aussteigen, bricht das Fundament der Solidarität weg. Was dann?

    Vielleicht, so scheint es, braucht es einen neuen gesellschaftlichen Vertrag für das Zeitalter des Klimawandels – einen, der Prävention stärker belohnt, kollektive Verantwortung ernster nimmt und die Balance zwischen Risiko und Schutz neu austariert.

    Solange aber der Regen stärker fällt als der politische Wille, bleibt den Betroffenen nur eines: zahlen.

    Autor: C.H.

  • Allianz unter Beschuss – Sprengsatz in Versicherungsagentur verletzt Mitarbeiter schwer

    Allianz unter Beschuss – Sprengsatz in Versicherungsagentur verletzt Mitarbeiter schwer

    Montluçon, im Zentrum Frankreichs. Ein gewöhnlicher Montag verwandelt sich binnen Sekunden in einen Albtraum: Eine Explosion erschüttert die Innenstadt, eine Allianz-Versicherungsagentur wird zum Tatort. Zur falschen Zeit am falschen Ort – so könnte man das tragische Schicksal des jungen Mannes zusammenfassen, der schwer verletzt aus dem Gebäude getragen wird. Er ist der Sohn des Agenturinhabers. Er wollte nur die Post holen. Zwei Pakete lagen im Briefkasten. Als er eines davon öffnet, zerreißt eine Detonation die Ruhe der Stadt. Splitter, Rauch, Sirenen – und viele offene Fragen. Während Einsatzkräfte die Straße absperren und Sprengstoffexperten akribisch nach weiteren Gefahrenquellen suchen, wird der Verletzte im Krankenhaus notoperiert. Er hat schwerste Verletzungen an den Händen erlitten. Ob er sie behalten kann, ist unklar. Der Vorfall ereignete sich gegen 14:15 Uhr – mitten im Stadtzentrum. Ein belebter Ort, ein Wohnhaus, in dem sich unten die Agentur befindet. Die Erschütterung …

    [wtr-time]

    Der weitere Text ist unseren Abonnenten vorbehalten.


    Warum ein Abo? Weil guter Journalismus seinen Preis hat.

    Information mag frei zugänglich sein – aber Journalismus ist kein Selbstläufer. Recherchen, Interviews, Faktenchecks und Einordnungen erfordern Zeit, Expertise und Verantwortung.

    Wer unabhängige, fundierte Berichterstattung will, muss sie ermöglichen. Werbefinanzierung allein reicht nicht – sonst entscheiden Klickzahlen über Inhalte.

    Ein Abonnement ist kein Eintrittsgeld, sondern ein Bekenntnis: zur Qualität, zur Unabhängigkeit und zu einer informierten Öffentlichkeit.

    Information ist frei. Journalismus kostet. Und genau deshalb lohnt sich ein Abo.


    Abo-Light – das Monatsabonnement zum schlanken Preis

    Alle Artikel für 0,50 € pro Woche. Das Abo wird monatlich mit 2 € abgerechnet und ist monatlich kündbar.

    Monatsabonnement buchen…


    Premium-Abo – das Jahresabonnement mit wertvollen Add-Ons

    Alle Artikel für 0,38 € pro Woche. Das Abo wird jährlich mit 20 € abgerechnet und ist jährlich kündbar.

    Das Premium-Jahres-Abo bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    Jahresabonnement buchen…


    Lebenslang – das Premium-Abo für immer

    Für eine einmalige Zahlung für nur 36 €. Unbegrenzter Zugriff – ein Leben lang.

    Das Premium-Abo-Lebenslang bietet unbegrenzten Zugriff auf unseren individuellen Reiseplaner.

    Und regelmässig wechselnde ausgewählte E-Books zum kostenlosen Download.


    „Abo-Lebenslang“ buchen…


  • Tödliche Unwetter im Var: 14 Gemeinden offiziell als Katastrophengebiet anerkannt

    Tödliche Unwetter im Var: 14 Gemeinden offiziell als Katastrophengebiet anerkannt

    Wenn der Himmel zur Bedrohung wird: Sintflutartige Regenfälle, reißende Flüsse und zerstörerische Schlammlawinen – der Süden Frankreichs kämpfte vor einigen Tagen wieder einmal mit den Naturgewalten. Besonders hart getroffen hat es den Var.

    Ein Blitzentscheid nach dem Sturm

    Am 19. und 20. Mai verwandelten heftige Unwetter die idyllischen Orte im Département Var in Katastrophenzonen. Ganze Straßenzüge standen unter Wasser, Autos wurden fortgerissen, Häuser beschädigt. Drei Menschen verloren ihr Leben – ein erschütternder Preis.

    Doch es gab auch eine erfreulich schnelle Reaktion vonseiten des Staates: Bereits am 29. Mai – nur neun Tage nach den dramatischen Ereignissen – veröffentlichte die Regierung ein Dekret im „Journal officiel“, das 14 betroffene Gemeinden offiziell den Status „Naturkatastrophe“ zuerkannte.

    Dieser Schritt hat handfeste Konsequenzen: Betroffene Anwohner und Unternehmen in Orten wie Le Lavandou, Cogolin oder Les Arcs haben nun 30 Tage Zeit, um ihre Schäden bei den Versicherungen geltend zu machen – mit Aussicht auf zügige Entschädigung.

    Dramen auf offener Straße

    Was sich in diesen Tagen im Var abspielte, ist schwer in Worte zu fassen. In Le Lavandou wurde ein Ehepaar im Auto von den Fluten überrascht und mitgerissen. In Vidauban ertrank eine Frau ebenfalls in ihrem Fahrzeug. Tragödien wie diese lassen einen fassungslos zurück – und werfen die Frage auf: Wie gut ist man auf solche Wetterextreme vorbereitet?

    Wasser, Schlamm und ein zerstörter Sommertraum

    Der materielle Schaden ist erheblich. Besonders schlimm traf es den Küstenort Le Lavandou. Dort wurde die Kläranlage im Viertel Cavalière nahezu vollständig zerstört. Zwar gelang es, sie teilweise wieder in Betrieb zu nehmen – aber die Sorge vor hygienischen Problemen bleibt, vor allem im Hinblick auf den anrollenden Sommertourismus.

    Auch in anderen Orten laufen die Aufräumarbeiten auf Hochtouren. Straßen müssen freigeräumt, Stromleitungen repariert und ganze Infrastrukturen neu aufgebaut werden. Für viele Menschen vor Ort ist die Unwetterkatastrophe nicht nur ein emotionaler Schock, sondern auch eine wirtschaftliche Belastungsprobe.

    Staat reagiert – doch reicht das?

    Innenminister Bruno Retailleau lobte die rasche Einstufung als Katastrophengebiet. Sie sei Ausdruck staatlicher Handlungsfähigkeit und Solidarität mit den Betroffenen. Doch Worte allein heilen keine Wunden. Die betroffenen Kommunen brauchen nicht nur schnelle Hilfe, sondern langfristige Unterstützung beim Wiederaufbau – und bei der Vorsorge.

    Denn eines ist klar: Solche Ereignisse sind im Var keine Ausnahme. Zwischen 2010 und 2019 forderten vergleichbare Unwetter 54 Menschenleben. Das ist keine Laune der Natur – das ist ein Alarmzeichen.

    Gefährliche Wiederholung: Der Var und sein Wasserproblem

    Warum trifft es den Var immer wieder so heftig?

    Ganz einfach: Die Kombination aus dichten Siedlungen, steilen Hängen und unzureichender Wasserregulierung macht die Region extrem anfällig für plötzliche Überschwemmungen. Schon ein paar Stunden Starkregen reichen, um ein ganzes Tal unter Wasser zu setzen.

    Hinzu kommt der Klimawandel. Meteorologen beobachten seit Jahren, dass sich die Wetterlagen intensivieren. Mehr Regen in kürzerer Zeit – und das auf ausgetrocknetem Boden, der kaum etwas aufnimmt. Ein tödlicher Cocktail.

    Schluss mit „weiter so“ – ein Umdenken ist überfällig

    Was also tun? Natürlich ist es wichtig, nach einer Katastrophe schnell zu helfen. Aber reicht das?

    Nicht wirklich. Die Region braucht neue Konzepte – für den Hochwasserschutz, für die Stadtplanung, für den Zivilschutz. Man könnte sagen: Der Var braucht nicht nur Sandsäcke, sondern einen Plan.

    Wasser muss wieder Raum bekommen – sei es durch Renaturierung von Flussläufen oder durch den Verzicht auf Neubauten in hochwassergefährdeten Gebieten. Eine Anpassung der Infrastruktur an das Klima von morgen ist kein Luxus mehr – es ist eine Notwendigkeit.

    Was bleibt?

    Der Schmerz über den Verlust von Menschenleben. Die Angst vor dem nächsten Regen. Aber auch ein Funken Hoffnung – dass die Katastrophe zum Weckruf wird.

    Denn wer einmal gesehen hat, wie aus einer Straße ein Fluss wird, vergisst das nicht.

    Von C. Hatty