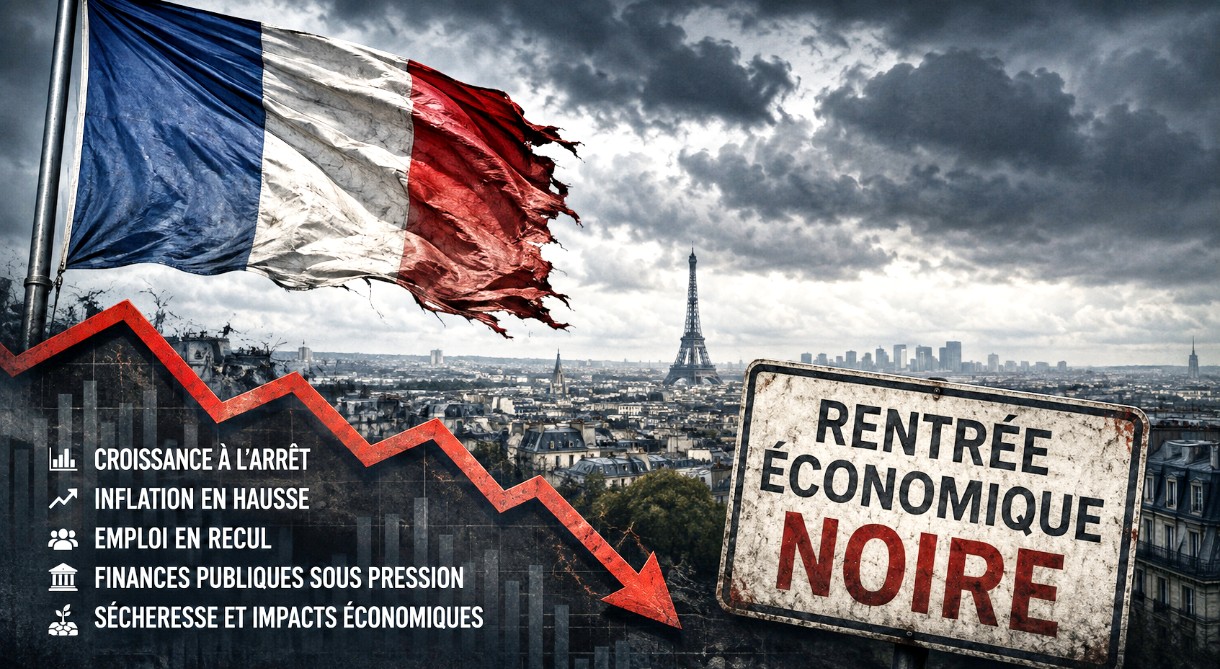
Frankreich kehrt aus den Sommerferien zurück, doch von einem wirtschaftlichen Neubeginn kann keine Rede sein. Die «rentrée» des Jahres 2026 steht vielmehr im Zeichen einer ungewöhnlichen Häufung schlechter Nachrichten. Die Wirtschaft wächst praktisch nicht mehr, die Arbeitslosigkeit steigt, die Inflation zieht wieder an, die Kaufkraft sinkt. Gleichzeitig werden die Spielräume des Staates immer enger. Hinzu kommen die Folgen eines aussergewöhnlich heissen und trockenen Sommers, der vor allem die Landwirtschaft schwer getroffen hat.
Von einer tiefen Rezession kann noch keine Rede sein. Gerade darin liegt jedoch das Problem. Frankreich befindet sich nicht in einem spektakulären Absturz, sondern in einer schleichenden wirtschaftlichen Erosion. Das macht die politische Reaktion schwieriger: Für ein grosses Krisenprogramm fehlt der Anlass – und für ein solches Programm fehlt ohnehin das Geld.
Wachstum ohne Wachstum
Die jüngsten Zahlen des Statistikamtes Insee zeichnen ein ernüchterndes Bild. Nach der Revision der Volkswirtschaftlichen Gesamtrechnung schrumpfte das reale Bruttoinlandprodukt im ersten Quartal 2026 um 0,2 Prozent. Im zweiten Quartal stagnierte es. Damit beträgt der statistische Wachstumsüberhang für das Gesamtjahr gerade einmal 0,3 Prozent.
Besonders aufschlussreich ist die Zusammensetzung dieser Stagnation. Der Konsum der privaten Haushalte erholte sich im zweiten Quartal zwar um 0,3 Prozent. Doch die Investitionen gingen erneut zurück. Die Bruttoanlageinvestitionen sanken um 0,3 Prozent, nachdem sie bereits im ersten Quartal um 0,8 Prozent gefallen waren. Das ist für die mittelfristigen Aussichten bedeutsamer als eine einzelne schwache BIP-Zahl. Wenn Unternehmen und Haushalte Investitionen verschieben, wird aus konjunktureller Unsicherheit allmählich strukturelle Schwäche.
Die Banque de France hatte ihre Wachstumsprognose für 2026 bereits im Juni auf lediglich 0,5 Prozent reduziert. Die Regierung hält bislang an einer etwas günstigeren Erwartung von 0,7 Prozent fest. Beide Zahlen liegen weit entfernt von einer Dynamik, die ausreichen würde, Frankreichs fiskalische und soziale Probleme durch Wachstum zu entschärfen.
Allerdings gibt es auch Gegenindikatoren. Das Geschäftsklima hat sich im Sommer etwas aufgehellt. Der entsprechende Insee-Index stieg im August auf 98 Punkte und näherte sich damit seinem langfristigen Durchschnitt. Das OFCE schätzte Anfang September das Wachstum im dritten Quartal in seinem Echtzeitmodell sogar auf rund 0,36 Prozent. Frankreich steht deshalb nicht zwangsläufig vor einer Rezession. Es steht vielmehr auf einer konjunkturellen Gratwanderung.
Der Arbeitsmarkt verliert seinen Glanz
Lange Zeit gehörte der Arbeitsmarkt zu den besseren Teilen der französischen Wirtschaftsbilanz. Diese Entwicklung beginnt sich umzukehren.
Im zweiten Quartal stieg die Arbeitslosenquote auf 8,3 Prozent. Das waren 0,2 Prozentpunkte mehr als drei Monate zuvor und 0,7 Punkte mehr als ein Jahr zuvor. Rund 2,7 Millionen Menschen waren nach der Definition der Internationalen Arbeitsorganisation arbeitslos. Die Quote erreichte damit den höchsten Stand seit der Pandemie beziehungsweise – lässt man deren Sonderbedingungen ausser Betracht – seit 2019.
Auch die Beschäftigungszahlen geben wenig Anlass zur Beruhigung. Die Zahl der abhängig Beschäftigten sank im zweiten Quartal um rund 23 500. Im privaten Sektor lag die Beschäftigung bereits das sechste Quartal hintereinander unter ihrem jeweiligen Vorjahresniveau.
Noch ist das keine Beschäftigungskrise. Gegenüber Ende 2019 gibt es weiterhin deutlich mehr Arbeitsplätze. Doch für die öffentlichen Finanzen ist die Richtung entscheidend. Eine stagnierende Wirtschaft bei gleichzeitig steigender Arbeitslosigkeit bedeutet weniger Steuereinnahmen und Sozialbeiträge sowie höhere Sozialausgaben. Genau diese Kombination kann sich Frankreich derzeit besonders schlecht leisten.
Die Inflation meldet sich zurück
Auch an der Preisfront ist die Entwarnung vertagt. Nachdem die Inflation im Juni noch 1,8 Prozent betragen hatte, stieg sie im Juli auf 2,1 Prozent. Für August schätzte Insee die Teuerung vorläufig auf 2,4 Prozent.
Treiber sind erneut vor allem die Energiepreise. Im Juli lagen sie 12,6 Prozent über dem Vorjahresniveau. Damit kehrt ein Mechanismus zurück, den Europa seit 2022 gut kennt: Energie verteuert nicht nur Strom, Treibstoff und Heizung unmittelbar, sondern wirkt mit Verzögerung auf Transport, Landwirtschaft und industrielle Produktion.
Für Frankreich ist dies politisch besonders heikel. Die Kaufkraft pro Konsumeinheit sank bereits im zweiten Quartal um 0,6 Prozent. Eine erneute Beschleunigung der Inflation trifft damit auf Haushalte, deren finanzielle Lage sich schon zuvor verschlechtert hatte.
Der Staat könnte versuchen gegenzusteuern. Doch anders als während der Energiekrise von 2022 und 2023 ist die fiskalische Ausgangslage heute erheblich unbequemer.
Der gefährlichste Engpass liegt im Staatshaushalt
Hier liegt der Kern der französischen Malaise. Frankreich könnte eine Phase schwachen Wachstums normalerweise mit einer expansiveren Fiskalpolitik abfedern. Doch die hohe Staatsverschuldung und das chronische Defizit haben diesen Spielraum weitgehend aufgezehrt.
Die Regierung hatte für 2026 eine Verringerung des öffentlichen Defizits auf rund 5 Prozent des Bruttoinlandprodukts vorgesehen. Schon im Sommer räumte das Wirtschaftsministerium ein, dass dieses Ziel wegen der schwächeren Konjunktur und der Energiekrise schwieriger zu erreichen sei. Zusätzliche Einsparungen wurden angekündigt.
Damit gerät Paris in ein klassisches Dilemma. Spart der Staat stärker, schwächt er kurzfristig eine ohnehin fragile Nachfrage. Spart er nicht, verschlechtert sich die Glaubwürdigkeit der französischen Finanzpolitik weiter.
Dieses Problem ist nicht neu. Frankreich hat über Jahrzehnte einen grossen Sozialstaat, hohe öffentliche Ausgaben und eine ausgeprägte Bereitschaft zur staatlichen Stabilisierung miteinander verbunden. Dieses Modell funktioniert vergleichsweise komfortabel, solange Wachstum, niedrige Zinsen und die Glaubwürdigkeit der gemeinsamen europäischen Währung genügend finanziellen Spielraum schaffen. In einer Welt höherer Finanzierungskosten wird dieselbe Konstruktion erheblich anspruchsvoller.
Die eigentliche Gefahr besteht deshalb weniger in einem einzelnen schwachen Quartal als in der Kombination von geringem Trendwachstum und dauerhaft hohen Staatsausgaben. Konjunkturelle Schwäche wird unter diesen Bedingungen rasch zu einem fiskalischen Problem.
Dann kam der Sommer
Als wären die klassischen konjunkturellen Schwierigkeiten nicht genug, hat der Sommer 2026 Frankreich mit aussergewöhnlicher Hitze und Trockenheit getroffen.
Nach Angaben des Landwirtschaftsministeriums lag die landesweite Durchschnittstemperatur im Juli bei 24,9 Grad und damit über den historischen Extremwerten der Sommer 2003 und 1976. Rund 65 Prozent des Landes waren von aussergewöhnlicher Trockenheit betroffen. In 95 Départements galten zeitweise Einschränkungen beim Wasserverbrauch; 79 erreichten auf dem Höhepunkt des Sommers die höchste Krisenstufe.
In zahlreichen Regionen wurden Ertragseinbussen von durchschnittlich rund 50 Prozent gemeldet. Auch die Futtervorräte vieler landwirtschaftlicher Betriebe brachen ein. Anfang September stellte die Regierung deshalb mehr als eine Milliarde Euro zur Stabilisierung der Landwirtschaft und zur Wiederaufnahme der Produktion bereit.
Die gesamtwirtschaftlichen Folgen bleiben gegenüber der Grösse der französischen Volkswirtschaft begrenzt, sind aber keineswegs bedeutungslos. Das Finanzministerium geht vorläufig davon aus, dass Hitze und Dürre das Jahreswachstum um etwa 0,1 Prozentpunkte drücken könnten. In einem Jahr mit ohnehin kaum vorhandenem Wachstum ist ein Zehntelpunkt keine statistische Fussnote.
Der Sommer 2026 macht zudem sichtbar, dass Klimarisiken zunehmend zu makroökonomischen Risiken werden. Landwirtschaft, Energieversorgung, Tourismus, Infrastruktur und Arbeitsproduktivität reagieren unmittelbar auf extreme Temperaturen. Was früher vor allem als umweltpolitische Frage behandelt wurde, gehört inzwischen zur Wirtschafts- und Finanzpolitik.
Europas Schwäche verstärkt Frankreichs Problem
Frankreich kann zudem kaum auf einen kräftigen europäischen Aufschwung hoffen. Die französische Wirtschaft ist eng mit den übrigen EU-Staaten verflochten. Schwache Investitionen und geringe Nachfrage bei wichtigen Handelspartnern begrenzen daher auch die französischen Exportchancen.
Hinzu kommen geopolitische Risiken und volatile Energiepreise. Frankreich besitzt dank seiner Kernenergie zwar eine andere Energiestruktur als Deutschland oder Italien. Gegen steigende Ölpreise und deren Auswirkungen auf Verkehr, Landwirtschaft, Chemie und Logistik schützt aber auch der französische Reaktorpark nicht.
Die internationale Unsicherheit trifft damit auf eine Volkswirtschaft, deren interne Wachstumskräfte bereits schwach sind.
Frankreichs «rentrée noire» ist deshalb weniger der Beginn einer dramatischen Rezession als ein Warnsignal. Noch gibt es genügend stabilisierende Faktoren: Die Unternehmen beurteilen ihre Lage inzwischen etwas besser, der Konsum ist nicht eingebrochen, und ein moderates Wachstum im dritten Quartal bleibt möglich.
Doch die französische Wirtschaft hat ihre Sicherheitsmarge weitgehend verloren. Ein Wachstum von einem halben oder vielleicht sieben Zehntel Prozent reicht kaum aus, um gleichzeitig den Arbeitsmarkt zu stabilisieren, die Kaufkraft zu stärken, die ökologische Transformation zu finanzieren und das Haushaltsdefizit deutlich zu senken.
Genau darin liegt die politische Brisanz dieses Herbstes. Frankreich muss seine öffentlichen Finanzen konsolidieren, ohne die Konjunktur abzuwürgen; investieren, ohne die Verschuldung weiter ausufern zu lassen; und seine Wettbewerbsfähigkeit erhöhen, ohne den gesellschaftlichen Zusammenhalt zu gefährden. Keine dieser Aufgaben ist neu. Neu ist, dass sie nun gleichzeitig dringlich werden.
Die schwarze «rentrée» des Jahres 2026 könnte deshalb rückblickend weniger als Beginn einer Rezession erscheinen denn als Moment, in dem Frankreich erkennen musste, dass sich wirtschaftspolitische Zielkonflikte nicht unbegrenzt durch zusätzliche Staatsausgaben vertagen lassen.
Andreas M. Brucker